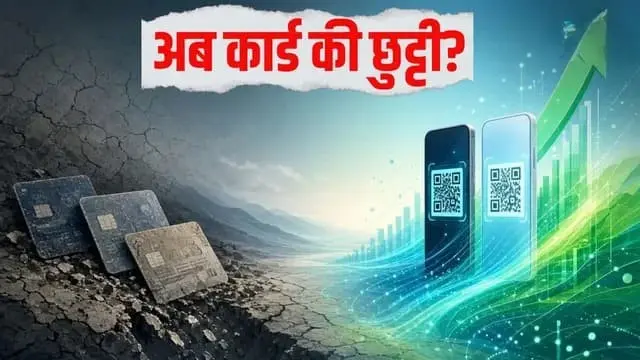
UPI Payment Record: भारत में डिजिटल पेमेंट की तस्वीर तेजी से बदल रही है। अगस्त में UPI के जरिए रिकॉर्ड 24.51 अरब लेनदेन हुए और इनका कुल मूल्य ₹29.82 लाख करोड़ रहा। पिछले साल अगस्त के मुकाबले UPI ट्रांजैक्शन वैल्यू में करीब 22 फीसदी की बढ़ोतरी हुई है। UPI की इस तेज रफ्तार का सबसे बड़ा असर डेबिट और क्रेडिट कार्ड के इस्तेमाल पर दिखाई दे रहा है। हालांकि, इसका मतलब यह नहीं है कि क्रेडिट कार्ड खत्म होने वाले हैं। बल्कि कार्ड की भूमिका अब रोजमर्रा के छोटे भुगतानों से हटकर बड़े खर्च और क्रेडिट आधारित खरीदारी की ओर बढ़ रही है।
UPI ने बनाया नया रिकॉर्ड
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) के आंकड़ों के मुताबिक अगस्त में UPI के जरिए 24.51 अरब यानी 2,451 करोड़ लेनदेन किए गए। इन सभी ट्रांजैक्शन का कुल मूल्य ₹29.82 लाख करोड़ रहा। जुलाई में UPI पर 23.66 अरब लेनदेन हुए थे। इस तरह सिर्फ एक महीने में ही लेनदेन की संख्या में उल्लेखनीय बढ़ोतरी दर्ज हुई।
पिछले साल अगस्त के मुकाबले भी UPI का इस्तेमाल काफी बढ़ा है। रिपोर्टों के अनुसार सालाना आधार पर ट्रांजैक्शन में करीब 22 फीसदी की वृद्धि हुई। रक्षाबंधन सहित त्योहारों के मौसम ने भी डिजिटल पेमेंट को गति देने में भूमिका निभाई। इस दौरान लोगों ने खरीदारी के अलावा परिवार और दोस्तों को पैसे भेजने के लिए भी UPI का बड़े पैमाने पर इस्तेमाल किया।
UPI की मौजूदा स्थिति को समझने के लिए उसके शुरुआती दौर से तुलना करना काफी दिलचस्प है। वित्त वर्ष 2017 में UPI का सालाना ट्रांजैक्शन मूल्य महज ₹0.07 लाख करोड़ था। वित्त वर्ष 2026 में यह बढ़कर करीब ₹314 लाख करोड़ तक पहुंच गया। यानी करीब एक दशक में UPI के सालाना ट्रांजैक्शन मूल्य में 4,000 गुना से अधिक की छलांग देखने को मिली।
भारत की डिजिटल पेमेंट व्यवस्था अब सिर्फ घरेलू बाजार तक सीमित नहीं है। UPI को कई दूसरे देशों में भी अपनाया जा रहा है और वर्तमान में यह 11 देशों में उपलब्ध है। इससे भारत के डिजिटल पेमेंट मॉडल की अंतरराष्ट्रीय पहुंच भी बढ़ी है।
छोटे भुगतानों में UPI ने कार्ड को पीछे छोड़ा
UPI की सबसे बड़ी ताकत रोजमर्रा के छोटे और मध्यम भुगतान हैं। किराना दुकान, रेस्तरां, मेडिकल स्टोर, सब्जी की दुकान, कैब, चाय की दुकान या स्थानीय व्यापारी—लगभग हर जगह QR कोड के जरिए भुगतान करना संभव हो गया है।
यही वजह है कि मर्चेंट पेमेंट में UPI की हिस्सेदारी लगातार बढ़ रही है। जुलाई में भारत का डिजिटल मर्चेंट पेमेंट बाजार सालाना आधार पर 19.6 फीसदी बढ़कर ₹11.73 लाख करोड़ पहुंच गया। इसमें UPI के पर्सन-टू-मर्चेंट यानी P2M भुगतान की हिस्सेदारी रिकॉर्ड 77.3 फीसदी रही। एक साल पहले यह हिस्सेदारी 74.9 फीसदी थी।
इसके उलट क्रेडिट कार्ड की हिस्सेदारी 19.8 फीसदी से घटकर 17.7 फीसदी रह गई। डेबिट कार्ड की हिस्सेदारी भी 3.9 फीसदी से घटकर 3.2 फीसदी पर आ गई।
इस बदलाव को सिर्फ कार्ड की कमजोरी के तौर पर देखना सही नहीं होगा। असल में डिजिटल पेमेंट का पूरा बाजार तेजी से बढ़ रहा है और उसमें UPI की वृद्धि कहीं ज्यादा तेज है। नतीजतन कार्ड का प्रतिशत हिस्सा कम हो रहा है, भले ही कुछ श्रेणियों में कार्ड से होने वाला खर्च अभी भी बढ़ रहा हो।
डेबिट कार्ड को लगा सबसे बड़ा झटका
UPI के बढ़ने से सबसे ज्यादा दबाव डेबिट कार्ड पर पड़ा है। डेबिट कार्ड का इस्तेमाल सीधे बैंक खाते में मौजूद पैसे से भुगतान करने के लिए होता है। ऐसे में जब वही बैंक अकाउंट UPI ऐप से कुछ सेकेंड में भुगतान कर सकता है, तो बहुत से लोगों के लिए कार्ड निकालने की जरूरत ही नहीं रह जाती।
वर्ल्डलाइन की 2025 रिपोर्ट के अनुसार भारत में एक अरब से ज्यादा डेबिट कार्ड प्रचलन में होने के बावजूद फिजिकल स्टोर्स पर इनके इस्तेमाल में सालाना आधार पर करीब 8 फीसदी की गिरावट आई। रिपोर्ट के मुताबिक डेबिट कार्ड का इस्तेमाल अब खरीदारी की तुलना में ATM से नकदी निकालने के लिए ज्यादा किया जा रहा है।
इस बदलाव के पीछे सुविधा सबसे बड़ा कारण है। ग्राहक को कार्ड साथ रखने, कार्ड मशीन में डालने या स्वाइप करने और PIN डालने की जरूरत नहीं पड़ती। QR कोड स्कैन किया, रकम दर्ज की और भुगतान हो गया।
SBI रिसर्च के एक अध्ययन में भी UPI और डेबिट कार्ड के बीच इस प्रतिस्पर्धा का असर सामने आया। अध्ययन के मुताबिक UPI ट्रांजैक्शन मूल्य में हर ₹1 की वृद्धि के साथ डेबिट कार्ड ट्रांजैक्शन मूल्य में करीब 14 पैसे की कमी देखी जाती है।
क्या क्रेडिट कार्ड भी खत्म हो जाएंगे?
यह सवाल थोड़ा अलग है। डेबिट कार्ड की तुलना में क्रेडिट कार्ड की स्थिति ज्यादा मजबूत दिखाई देती है।
क्रेडिट कार्ड से होने वाला कुल खर्च अभी भी बढ़ रहा है। मई में क्रेडिट कार्ड खर्च महीने-दर-महीने 2.6 फीसदी बढ़कर करीब ₹2.02 लाख करोड़ हो गया। इसी अवधि में UPI P2M खर्च में सालाना आधार पर 25.2 फीसदी की वृद्धि हुई, जबकि क्रेडिट कार्ड खर्च की वृद्धि करीब 6.6 फीसदी रही।
क्रेडिट कार्ड की संख्या में भी लगातार इजाफा हो रहा है। एक महीने में 10 लाख से ज्यादा नए क्रेडिट कार्ड जुड़ने के बाद कुल संख्या करीब 12.05 करोड़ तक पहुंच गई।
इसका सीधा मतलब है कि क्रेडिट कार्ड खत्म नहीं हो रहे हैं। बल्कि लोग उनका इस्तेमाल अलग तरह के खर्चों के लिए कर रहे हैं।
बड़े खर्च में अब भी क्रेडिट कार्ड की अहमियत
UPI रोजमर्रा के भुगतान के लिए बेहद सुविधाजनक है, लेकिन बड़े खर्चों में क्रेडिट कार्ड के कई फायदे अब भी बने हुए हैं।
ई-कॉमर्स में प्रति क्रेडिट कार्ड औसत मासिक खर्च करीब ₹10,500 बताया गया है, जबकि पॉइंट ऑफ सेल यानी POS खरीदारी में यह करीब ₹6,300 है। कुल क्रेडिट कार्ड खर्च में ई-कॉमर्स की हिस्सेदारी 62 फीसदी से अधिक है।
इलेक्ट्रॉनिक्स, यात्रा, होटल बुकिंग, ऑनलाइन शॉपिंग और महंगी खरीदारी जैसी श्रेणियों में क्रेडिट कार्ड का इस्तेमाल अभी भी काफी होता है। इसके अलावा EMI, रिवॉर्ड पॉइंट, कैशबैक और कुछ कार्डों से मिलने वाले विशेष ऑफर भी ग्राहकों को क्रेडिट कार्ड इस्तेमाल करने के लिए प्रोत्साहित करते हैं।
यानी जहां ₹100, ₹500 या ₹1,000 के रोजमर्रा के भुगतान में UPI तेजी से कार्ड की जगह ले रहा है, वहीं बड़ी खरीदारी के लिए क्रेडिट कार्ड की उपयोगिता अभी बरकरार है।
अब कार्ड और UPI में सीधी लड़ाई नहीं
डिजिटल पेमेंट बाजार में सबसे दिलचस्प बदलाव यह है कि क्रेडिट कार्ड और UPI हमेशा एक-दूसरे के विकल्प नहीं रहेंगे। अब दोनों तकनीकों को एक साथ इस्तेमाल करने की दिशा में बदलाव हो रहा है।
2022 से RuPay क्रेडिट कार्ड को UPI ऐप्स के साथ लिंक करने की सुविधा उपलब्ध है। इसके जरिए ग्राहक QR कोड स्कैन करके भुगतान कर सकता है और रकम उसके बैंक खाते से निकलने के बजाय क्रेडिट कार्ड की उपलब्ध लिमिट से जाती है।
इस मॉडल में ग्राहक को भुगतान का वही आसान अनुभव मिलता है जो UPI में मिलता है, लेकिन भुगतान के लिए क्रेडिट की सुविधा बनी रहती है। यानी प्लास्टिक कार्ड की जरूरत कम हो सकती है, लेकिन उसके पीछे मौजूद क्रेडिट प्रोडक्ट खत्म नहीं होता।
फिलहाल UPI के साथ सीधे लिंक किए जाने की सुविधा RuPay क्रेडिट कार्ड के लिए उपलब्ध है। Visa और Mastercard के क्रेडिट कार्ड इस व्यवस्था का हिस्सा नहीं हैं।
Credit Line on UPI से बदल सकता है बाजार
भविष्य में UPI और क्रेडिट के बीच संबंध और मजबूत होने की संभावना है। इसका एक उदाहरण Credit Line on UPI है।
इस व्यवस्था में बैंक ग्राहक को पहले से स्वीकृत क्रेडिट सुविधा उपलब्ध करा सकते हैं, जिसका इस्तेमाल UPI के जरिए किया जा सकता है। इसके लिए ग्राहक को हर बार किसी फिजिकल कार्ड की जरूरत नहीं होगी।
अगर यह मॉडल बड़े स्तर पर लोकप्रिय होता है, तो डिजिटल पेमेंट का अगला चरण केवल बैंक खाते से UPI भुगतान तक सीमित नहीं रहेगा। UPI के जरिए बैंक खाते, क्रेडिट कार्ड और प्री-अप्रूव्ड क्रेडिट लाइन जैसे अलग-अलग भुगतान स्रोतों का इस्तेमाल संभव हो सकता है।
तो क्या वॉलेट से प्लास्टिक कार्ड गायब हो जाएंगे?
अगर बात सिर्फ प्लास्टिक डेबिट कार्ड की है, तो इसका इस्तेमाल आने वाले समय में और कम हो सकता है। जिस भुगतान को मोबाइल फोन से कुछ सेकेंड में किया जा सकता है, उसके लिए कार्ड मशीन ढूंढना या कार्ड निकालना ग्राहक को अतिरिक्त प्रक्रिया लग सकता है।
लेकिन क्रेडिट कार्ड के मामले में तस्वीर अलग है। क्रेडिट कार्ड सिर्फ भुगतान का माध्यम नहीं है, बल्कि यह एक क्रेडिट प्रोडक्ट भी है। इसमें EMI, रिवॉर्ड, कैशबैक, ऑफर और ब्याज-मुक्त क्रेडिट अवधि जैसी सुविधाएं जुड़ी होती हैं।
इसलिए भविष्य में संभव है कि ग्राहक के पास फिजिकल कार्ड कम इस्तेमाल हो, लेकिन उसके पीछे मौजूद क्रेडिट सुविधा का इस्तेमाल बढ़ता रहे।
UPI ने भारत के वित्तीय समावेशन को भी बदला
UPI का प्रभाव केवल भुगतान के आंकड़ों तक सीमित नहीं है। इसने उन छोटे व्यापारियों और लोगों को भी डिजिटल अर्थव्यवस्था से जोड़ने में मदद की है, जो पहले औपचारिक डिजिटल भुगतान व्यवस्था का हिस्सा नहीं थे।
SP Jain Institute of Management & Research (SPJIMR) के एसोसिएट प्रोफेसर आशीष देसाई के अनुसार UPI का योगदान सिर्फ भुगतान व्यवस्था को आसान बनाने तक सीमित नहीं है। इससे भारत में डिजिटल और वित्तीय साक्षरता को भी बढ़ावा मिला है।
UPI के जरिए होने वाले डिजिटल लेनदेन छोटे व्यापारियों को एक तरह की डिजिटल पहचान देने में मदद कर सकते हैं। भविष्य में ऐसी डिजिटल गतिविधियों का इस्तेमाल वित्तीय संस्थान ग्राहक की क्रेडिट क्षमता समझने के लिए कर सकते हैं।
जनधन और आधार जैसी पहलों ने बड़ी संख्या में लोगों को बैंकिंग व्यवस्था से जोड़ने का काम किया। लेकिन बैंक खाता खुलना वित्तीय समावेशन का पहला चरण था। उस खाते का नियमित इस्तेमाल और डिजिटल लेनदेन बढ़ाना अगली चुनौती थी। UPI ने इस अंतर को काफी हद तक कम किया है।
निष्कर्ष: कार्ड खत्म नहीं, उनका काम बदल रहा है
अगस्त में ₹29.82 लाख करोड़ का UPI ट्रांजैक्शन इस बात का मजबूत संकेत है कि भारत में डिजिटल भुगतान का भविष्य मोबाइल और QR आधारित सिस्टम की तरफ तेजी से बढ़ रहा है।
डेबिट कार्ड को UPI से सबसे ज्यादा प्रतिस्पर्धा मिल रही है, खासकर रोजमर्रा के मर्चेंट भुगतान में। वहीं क्रेडिट कार्ड की कहानी अलग है। बड़े खर्च, ऑनलाइन खरीदारी, यात्रा और EMI जैसे क्षेत्रों में इसकी उपयोगिता बनी हुई है।
सबसे बड़ा बदलाव यह हो सकता है कि भविष्य में ग्राहक क्रेडिट कार्ड की सुविधा का इस्तेमाल तो करे, लेकिन भुगतान के लिए फिजिकल कार्ड निकालने की जरूरत न पड़े। RuPay Credit Card on UPI और Credit Line on UPI इसी दिशा के संकेत हैं।
इसलिए फिलहाल यह कहना सही नहीं होगा कि UPI के आने से क्रेडिट और डेबिट कार्ड पूरी तरह खत्म हो जाएंगे। ज्यादा सही तस्वीर यह है कि UPI रोजमर्रा के भुगतान का मुख्य माध्यम बन रहा है, जबकि कार्ड धीरे-धीरे अपनी भूमिका बदल रहे हैं।
Source: Times of India, NPCI, Worldline और SBI Research की रिपोर्टों पर आधारित।
डिस्क्लेमर: डिजिटल पेमेंट से जुड़े आंकड़े समय के साथ बदल सकते हैं। किसी भी क्रेडिट कार्ड या वित्तीय उत्पाद का इस्तेमाल करने से पहले उसके शुल्क, ब्याज दर, रिवॉर्ड और अन्य नियमों को संबंधित बैंक या वित्तीय संस्था से जरूर जांचें।