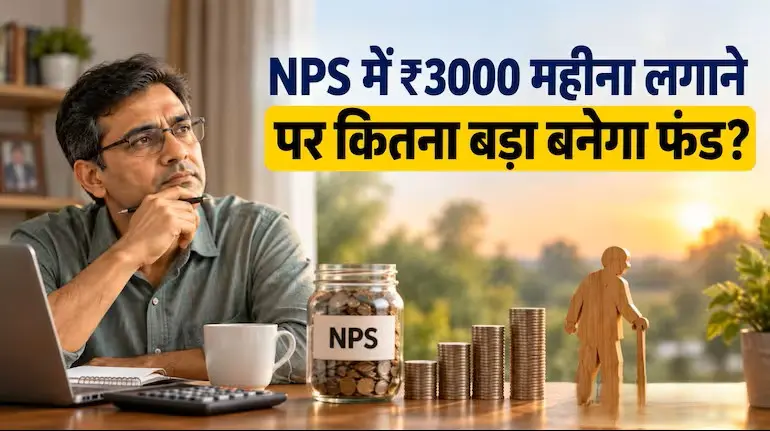
NPS Investment: रिटायरमेंट के लिए निवेश शुरू करने के लिए हमेशा बड़ी रकम की जरूरत नहीं होती। अगर कोई व्यक्ति नौकरी या कमाई की शुरुआत से ही हर महीने एक निश्चित राशि रिटायरमेंट फंड में लगाता रहे, तो लंबी अवधि में कंपाउंडिंग का फायदा उसकी छोटी बचत को भी बड़े कॉर्पस में बदल सकता है। नेशनल पेंशन सिस्टम यानी NPS इसी तरह रिटायरमेंट के लिए लंबी अवधि का निवेश विकल्प है।
मान लीजिए कोई व्यक्ति हर महीने ₹3,000 NPS में निवेश करता है और इस निवेश को लगातार 30 साल तक जारी रखता है। अगर इस उदाहरण में औसतन 10% सालाना रिटर्न मान लिया जाए, तो रिटायरमेंट के समय जमा रकम करीब ₹67.8 लाख हो सकती है।
हालांकि, यह एक अनुमानित कैलकुलेशन है। NPS का निवेश बाजार से जुड़ा होने के कारण वास्तविक रिटर्न तय नहीं होता। इसलिए भविष्य में मिलने वाला कॉर्पस इस अनुमान से कम या ज्यादा हो सकता है।
हर महीने ₹3,000 लगाने पर साल में कितना निवेश होगा?
₹3,000 की मासिक बचत सुनने में बहुत बड़ी रकम नहीं लगती। लेकिन इसे नियमित रूप से लंबे समय तक निवेश करने पर तस्वीर बदल सकती है।
हर महीने ₹3,000 के हिसाब से एक साल में कुल निवेश होगा:
₹3,000 × 12 = ₹36,000
अगर यही निवेश 30 साल तक जारी रहता है, तो निवेशक अपनी जेब से कुल:
₹36,000 × 30 = ₹10.80 लाख
लगाएगा।
यानी 30 साल में वास्तविक निवेश ₹10.80 लाख होगा। इसके ऊपर बनने वाला बड़ा हिस्सा निवेश पर मिलने वाले रिटर्न और कंपाउंडिंग के प्रभाव से आएगा।
10% औसत रिटर्न मिलने पर कितना बनेगा NPS कॉर्पस?
अगर कैलकुलेशन में औसतन 10% सालाना रिटर्न मानें और हर महीने ₹3,000 का निवेश 30 साल तक जारी रखा जाए, तो अनुमानित कॉर्पस करीब ₹67.8 लाख तक पहुंच सकता है।
इस स्थिति में:
- कुल निवेश: करीब ₹10.80 लाख
- अनुमानित कॉर्पस: करीब ₹67.8 लाख
- अनुमानित रिटर्न: करीब ₹57 लाख
इसका मतलब है कि लंबे समय तक नियमित निवेश करने पर रिटर्न की रकम आपके मूल निवेश से कई गुना ज्यादा हो सकती है।
₹3,000 मासिक NPS निवेश का अनुमानित कैलकुलेशन
| पैमाना | अनुमानित रकम |
|---|---|
| हर महीने निवेश | ₹3,000 |
| सालाना निवेश | ₹36,000 |
| निवेश की अवधि | 30 साल |
| कुल खुद का निवेश | ₹10.80 लाख |
| अनुमानित औसत रिटर्न | 10% सालाना |
| अनुमानित रिटर्न | करीब ₹57 लाख |
| अनुमानित कुल कॉर्पस | करीब ₹67.8 लाख |
नोट: यह उदाहरण अनुमानित रिटर्न पर आधारित है। वास्तविक NPS रिटर्न बाजार के प्रदर्शन के अनुसार बदल सकता है।
कंपाउंडिंग कैसे बढ़ाती है निवेश की ताकत?
लंबी अवधि के निवेश में सिर्फ आपके द्वारा जमा की गई रकम ही काम नहीं करती। उस रकम पर मिलने वाला रिटर्न भी आगे रिटर्न कमाने लगता है। इसे कंपाउंडिंग का प्रभाव कहा जाता है।
शुरुआती वर्षों में निवेश का बढ़ना अपेक्षाकृत धीमा दिखाई दे सकता है। लेकिन जैसे-जैसे निवेश की अवधि बढ़ती है, पहले से जमा रकम और उस पर मिलने वाले रिटर्न का प्रभाव तेजी से बढ़ने लगता है।
यही वजह है कि रिटायरमेंट प्लानिंग में समय और नियमित निवेश दोनों महत्वपूर्ण होते हैं। किसी व्यक्ति के पास निवेश के लिए बहुत बड़ी मासिक रकम नहीं है, तो भी वह छोटी राशि से शुरुआत करके धीरे-धीरे अपना योगदान बढ़ा सकता है।
अगर ₹3,000 की जगह हर महीने ₹5,000 निवेश करें तो?
अब इसी उदाहरण में मासिक निवेश को बढ़ाकर ₹5,000 कर दें। अगर निवेश की अवधि 30 साल और अनुमानित औसत रिटर्न 10% सालाना ही रखा जाए, तो संभावित कॉर्पस करीब ₹1.13 करोड़ तक पहुंच सकता है।
यहां ध्यान देने वाली बात यह है कि ₹3,000 और ₹5,000 के मासिक निवेश में अंतर सिर्फ ₹2,000 का है। लेकिन 30 साल की लंबी अवधि और कंपाउंडिंग के कारण अंतिम कॉर्पस में बड़ा अंतर दिखाई देता है।
इसलिए कमाई बढ़ने के साथ निवेश की मासिक राशि को धीरे-धीरे बढ़ाना रिटायरमेंट के लिए बड़ा फंड बनाने की रणनीति का हिस्सा हो सकता है।
NPS में रिटायरमेंट के समय पूरा पैसा एक साथ मिलता है?
NPS में रिटायरमेंट या सामान्य एग्जिट के समय कॉर्पस की पूरी रकम एकमुश्त निकालने की व्यवस्था नहीं होती। सामान्य नियमों के तहत कॉर्पस के एक हिस्से का उपयोग एन्युटी खरीदने के लिए किया जाता है, जबकि निर्धारित सीमा के भीतर बाकी रकम एकमुश्त निकाली जा सकती है।
उदाहरण के लिए, अगर इस अनुमान में रिटायरमेंट के समय NPS कॉर्पस करीब ₹67.8 लाख बनता है और 60% एकमुश्त निकासी का उदाहरण लिया जाए, तो:
₹67.8 लाख × 60% = करीब ₹40.68 लाख
यानी करीब ₹40.68 लाख एकमुश्त निकासी के उदाहरण के तौर पर समझे जा सकते हैं। शेष करीब:
₹67.8 लाख × 40% = ₹27.12 लाख
एन्युटी खरीदने के लिए इस्तेमाल किए जा सकते हैं।
एन्युटी से मिलने वाली नियमित पेंशन की राशि कई बातों पर निर्भर करती है, जिसमें चुना गया एन्युटी प्लान और उस समय उपलब्ध एन्युटी दर शामिल हैं। इसलिए केवल NPS कॉर्पस देखकर रिटायरमेंट के बाद मिलने वाली मासिक पेंशन की निश्चित रकम बताना सही नहीं होगा।
NPS में निवेश शुरू करने से पहले किन बातों का ध्यान रखें?
NPS को रिटायरमेंट-केंद्रित निवेश के तौर पर देखा जाता है। इसमें निवेश करने से पहले व्यक्ति को अपने निवेश की अवधि, जोखिम लेने की क्षमता और रिटायरमेंट के लक्ष्य को ध्यान में रखना चाहिए।
सबसे महत्वपूर्ण बात यह है कि 10% रिटर्न को गारंटी या निश्चित ब्याज दर नहीं समझना चाहिए। यह केवल इस उदाहरण को समझाने के लिए इस्तेमाल किया गया अनुमान है। बाजार के प्रदर्शन के आधार पर वास्तविक रिटर्न अलग हो सकता है।
इसी तरह, रिटायरमेंट के समय मिलने वाला वास्तविक कॉर्पस निवेश की राशि, निवेश की अवधि, योगदान में बदलाव और वास्तविक बाजार रिटर्न पर निर्भर करेगा।
छोटी रकम से शुरुआत, लंबी अवधि में बड़ा अंतर
₹3,000 प्रति महीने का निवेश किसी व्यक्ति को शुरुआत में छोटा लग सकता है, लेकिन 30 साल जैसी लंबी अवधि में नियमित निवेश और कंपाउंडिंग इसकी ताकत बढ़ा सकते हैं।
अगर कोई निवेशक अपनी आय बढ़ने के साथ मासिक योगदान भी बढ़ाता है, तो संभावित रिटायरमेंट कॉर्पस और मजबूत हो सकता है। इसलिए रिटायरमेंट प्लानिंग में सिर्फ यह देखना जरूरी नहीं है कि आज कितनी रकम निवेश की जा रही है, बल्कि यह भी देखना जरूरी है कि निवेश कितने लंबे समय तक जारी रखा जा सकता है।
निष्कर्ष
अगर कोई व्यक्ति हर महीने ₹3,000 NPS में निवेश करता है और 30 साल तक इसे जारी रखता है, तो 10% औसत सालाना रिटर्न के अनुमान पर उसका कॉर्पस करीब ₹67.8 लाख हो सकता है। इस दौरान उसका खुद का कुल निवेश करीब ₹10.80 लाख होगा और बाकी रकम अनुमानित रिटर्न से बन सकती है।
हालांकि, बाजार से जुड़े निवेश में रिटर्न निश्चित नहीं होता। इसलिए इस कैलकुलेशन को केवल उदाहरण के तौर पर देखें, न कि भविष्य में मिलने वाली निश्चित रकम के रूप में।
Source: यह लेख NPS में मासिक निवेश और अनुमानित रिटर्न के आधार पर तैयार किए गए कैलकुलेशन पर आधारित है।
डिस्क्लेमर: यह जानकारी केवल शैक्षिक और सूचना के उद्देश्य से दी गई है। NPS समेत बाजार से जुड़े निवेश में रिटर्न की गारंटी नहीं होती और निवेश का मूल्य बाजार की स्थिति के अनुसार घट-बढ़ सकता है। निवेश का निर्णय लेने से पहले अपनी वित्तीय स्थिति, जोखिम क्षमता और निवेश लक्ष्य को ध्यान में रखें तथा जरूरत पड़ने पर योग्य वित्तीय सलाहकार से सलाह लें। NewsJagran किसी विशेष निवेश या वित्तीय उत्पाद में पैसा लगाने की सलाह नहीं देता।