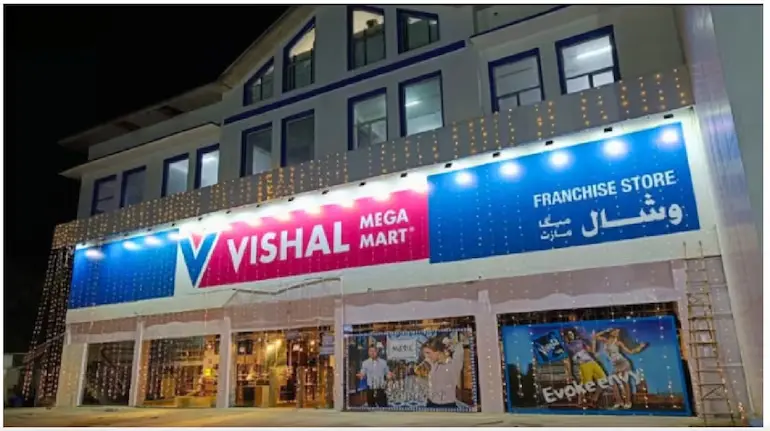
Vishal Mega Mart Share Price: भारतीय शेयर बाजार में 24 सितंबर को व्यापक गिरावट देखने को मिली, लेकिन इस बीच रिटेल सेक्टर के शेयर Vishal Mega Mart को लेकर ग्लोबल ब्रोकरेज फर्मों का सकारात्मक रुख सामने आया है। कंपनी के हालिया इन्वेस्टर डे के बाद Jefferies और HSBC दोनों ने स्टॉक पर Buy रेटिंग बरकरार रखी है। दोनों ब्रोकरेज ने कंपनी के लिए मौजूदा स्तर से करीब 44% से 51% तक की संभावित तेजी का अनुमान लगाया है।
गुरुवार को Vishal Mega Mart का शेयर 0.51% गिरकर ₹105.46 पर बंद हुआ। इस साल अब तक स्टॉक में करीब 22% की गिरावट दर्ज की गई है। ऐसे में ब्रोकरेज की सकारात्मक टिप्पणियां निवेशकों के लिए महत्वपूर्ण हैं। हालांकि, ब्रोकरेज टारगेट संभावित मूल्य हैं, किसी निश्चित रिटर्न की गारंटी नहीं।
Jefferies ने दिया ₹160 का टारगेट
Jefferies ने Vishal Mega Mart के शेयर पर Buy रेटिंग के साथ ₹160 प्रति शेयर का टारगेट प्राइस दिया है। ₹105.46 के 24 सितंबर के बंद भाव के मुकाबले यह करीब 51.7% ऊपर है।
ब्रोकरेज के मुताबिक, कंपनी का वैल्यू-फॉर-मनी मॉडल ग्राहकों की बदलती जरूरतों के साथ मजबूत हो रहा है। कंपनी टेक्नोलॉजी, सप्लाई चेन और ऑटोमेशन में निवेश कर रही है, लेकिन मैनेजमेंट को भरोसा है कि बेहतर वॉल्यूम और सोर्सिंग से मार्जिन पर दबाव को संभाला जा सकता है।
Vishal Mega Mart के पास फिलहाल 833 स्टोर हैं। कंपनी लंबे समय में अपने स्टोर नेटवर्क को करीब 2,000 स्टोर तक ले जाने का लक्ष्य रखती है। Jefferies के अनुसार मौजूदा फॉर्मेट में कंपनी हर साल 100 से अधिक नए स्टोर जोड़ने की क्षमता रखती है।
Same-Store Sales में डबल डिजिट ग्रोथ का लक्ष्य
कंपनी मैनेजमेंट ने FY27 के लिए Same-Store Sales Growth (SSSG) में डबल-डिजिट ग्रोथ हासिल करने का लक्ष्य दोहराया है। इसका मतलब उन स्टोर्स की बिक्री में वृद्धि से है जो पहले से चालू हैं।
ब्रोकरेज का मानना है कि मौजूदा स्टोर नेटवर्क की उत्पादकता में सुधार और नए स्टोर जोड़ने की क्षमता कंपनी के लिए लंबे समय में ग्रोथ का आधार बन सकती है।
छोटे शहरों में छोटे फॉर्मेट से बढ़ेगा विस्तार
Vishal Mega Mart केवल बड़े स्टोर्स के जरिए विस्तार नहीं करना चाहती। कंपनी 40,000-50,000 की आबादी वाले कस्बों के लिए छोटे स्टोर फॉर्मेट का पायलट प्रोजेक्ट उत्तर प्रदेश और हरियाणा में चला रही है।
अगर यह मॉडल सफल रहता है तो कंपनी के लिए भविष्य में स्टोर विस्तार का संभावित बाजार मौजूदा योजना से काफी बड़ा हो सकता है। Jefferies के मुताबिक इससे लंबे समय में कंपनी के लिए करीब 4,000 स्टोर तक का अवसर बन सकता है।
युवाओं के लिए नया फैशन फॉर्मेट
कंपनी ने दिल्ली में Belong & Co नाम से एक नया क्लोदिंग फॉर्मेट भी लॉन्च किया है, जिसे शहरी और युवा ग्राहकों पर केंद्रित किया गया है।
यह सेगमेंट अपेक्षाकृत प्रीमियम पोजिशनिंग पर आधारित है। ऐसे में कंपनी को उम्मीद है कि नए फॉर्मेट से सामान्य स्टोर की तुलना में बेहतर मार्जिन हासिल करने का अवसर मिल सकता है।
Quick Commerce पर भी कंपनी का फोकस
Vishal Mega Mart के कुल कारोबार में Quick Commerce का योगदान अभी छोटा है और कंपनी के स्तर पर यह 4% से कम बताया गया है। हालांकि, अलग-अलग स्टोर्स में इसका योगदान करीब 2% से 10% तक हो सकता है।
मैनेजमेंट के मुताबिक, Quick Commerce बिजनेस पहले ही Cash Break-Even की स्थिति में पहुंच चुका है। इस प्लेटफॉर्म के जरिए कंपनी खास तौर पर युवा और अपेक्षाकृत अधिक खर्च करने वाले ग्राहकों तक पहुंच बना रही है।
कंपनी का मानना है कि भविष्य में इस कारोबार में निवेश बढ़ने के साथ पहले तय किए गए 5% योगदान के लक्ष्य की समीक्षा की जा सकती है।
HSBC का ₹153 का टारगेट
HSBC ने भी Vishal Mega Mart पर Buy रेटिंग दी है और ₹153 प्रति शेयर का टारगेट प्राइस तय किया है। ₹105.46 के बंद भाव के आधार पर यह करीब 45% की संभावित तेजी दर्शाता है।
HSBC ने कंपनी की एनालिस्ट मीटिंग के बाद उसके नए फॉर्मेट, प्राइवेट लेबल और कपड़ों के कारोबार को लेकर कई बिंदुओं पर ध्यान दिया है।
कंपनी ने Beyond & Co नाम के नए फॉर्मेट पर भी चर्चा की है, जिसकी औसत बिक्री कीमत करीब ₹900 बताई गई है। HSBC के मुताबिक इस फॉर्मेट में प्रोडक्ट चयन, इन्वेंट्री मैनेजमेंट और संचालन का तरीका कंपनी को अलग पहचान देने में मदद कर सकता है।
Private Label से मार्जिन को सपोर्ट
Vishal Mega Mart के जनरल मर्चेंडाइज कारोबार में Private Label की हिस्सेदारी अलग-अलग कैटेगरी में अलग है। HSBC के अनुसार Home Furnishing में Private Label की हिस्सेदारी करीब 35% तक है।
कंपनी खिलौनों की रेंज का विस्तार करने पर भी काम कर रही है। FMCG कारोबार में भी कंपनी ने कई कैटेगरी में Private Label की अच्छी पहुंच बनाई है।
HSBC के मुताबिक, Private Label प्रोडक्ट्स का Gross Margin Third-Party Brands की तुलना में करीब दोगुना हो सकता है। इससे कंपनी की लाभप्रदता को लंबे समय में सपोर्ट मिलने की संभावना है।
त्योहारी सीजन से दूसरी तिमाही पर असर?
ब्रोकरेज का मानना है कि इस वित्त वर्ष की दूसरी तिमाही में त्योहारों की तारीखों में बदलाव के कारण कंपनी के प्रदर्शन पर कुछ अस्थायी असर देखने को मिल सकता है। हालांकि, HSBC को उम्मीद है कि इसका पूरे वित्त वर्ष के प्रदर्शन के अनुमान पर बड़ा असर नहीं पड़ेगा।
21 एनालिस्ट की क्या है राय?
उपलब्ध एनालिस्ट कवरेज के अनुसार कुल 21 एनालिस्ट Vishal Mega Mart के शेयर को कवर कर रहे हैं। इनमें 20 ने Buy और 1 ने Sell रेटिंग दी है।
हालांकि, केवल एनालिस्ट रेटिंग देखकर निवेश का फैसला करना उचित नहीं है। कंपनी की बिक्री वृद्धि, मार्जिन, नए स्टोर की उत्पादकता, वैल्यूएशन और रिटेल सेक्टर में प्रतिस्पर्धा जैसे पहलुओं को भी ध्यान में रखना जरूरी है।
Vishal Mega Mart Share: मुख्य आंकड़े
| बिंदु | जानकारी |
|---|---|
| 24 सितंबर क्लोजिंग प्राइस | ₹105.46 |
| Jefferies Target Price | ₹160 |
| Jefferies की संभावित तेजी | करीब 52% |
| HSBC Target Price | ₹153 |
| HSBC की संभावित तेजी | करीब 45% |
| मौजूदा स्टोर | 833 |
| दीर्घकालिक स्टोर लक्ष्य | करीब 2,000 |
| कुल एनालिस्ट कवरेज | 21 |
| Buy रेटिंग | 20 |
| Sell रेटिंग | 1 |
| 2026 में अब तक गिरावट | करीब 22% |
निवेशकों को क्या समझना चाहिए?
Vishal Mega Mart के मामले में ब्रोकरेज की सकारात्मक राय मुख्य रूप से स्टोर विस्तार, Same-Store Sales Growth, Private Label, नए स्टोर फॉर्मेट और Quick Commerce जैसे संभावित ग्रोथ ड्राइवर्स पर आधारित है।
दूसरी तरफ, शेयर बाजार में टारगेट प्राइस अनुमान होते हैं और वास्तविक शेयर कीमत इससे अलग दिशा में भी जा सकती है। इसलिए निवेशकों को कंपनी के आगामी तिमाही नतीजों, मार्जिन, स्टोर विस्तार की गति और वैल्यूएशन पर नजर रखनी चाहिए।
Source: ब्रोकरेज रिपोर्ट और कंपनी की इन्वेस्टर मीट से जुड़ी जानकारी पर आधारित।
डिस्क्लेमर: NewsJagran.in पर प्रकाशित यह लेख केवल सूचनात्मक उद्देश्य से है। इसमें दी गई ब्रोकरेज रेटिंग और टारगेट प्राइस संबंधित ब्रोकरेज फर्मों के अनुमान हैं और इन्हें निवेश सलाह नहीं माना जाना चाहिए। शेयर बाजार में निवेश बाजार जोखिमों के अधीन है। किसी भी निवेश निर्णय से पहले अपने सर्टिफाइड वित्तीय सलाहकार से सलाह लें।