




UPI MDR Charges: 15 अक्टूबर 2026 से चुनिंदा बड़े UPI मर्चेंट पेमेंट पर नया Merchant Discount Rate (MDR) लागू होने जा रहा है। ₹2,000 से अधिक के पात्र Person-to-Merchant (P2M) UPI ट्रांजेक्शन पर सामान्य MDR 0.40% तय किया गया है। हालांकि, यह रकम ग्राहक से नहीं ली जाएगी, बल्कि मर्चेंट पेमेंट प्रोसेसिंग से जुड़े इकोसिस्टम में बांटी जाएगी।
ऐसे में बड़ा सवाल है कि इस नई व्यवस्था से बैंकों, PhonePe, Google Pay और दूसरे UPI ऐप्स में किसे कितना हिस्सा मिलेगा? NPCI के तय revenue-sharing framework के मुताबिक MDR की सबसे बड़ी हिस्सेदारी ग्राहक के बैंक यानी issuing bank को मिलेगी। इसके बाद मर्चेंट के बैंक और UPI ऐप्स का नंबर आता है।
15 अक्टूबर से क्या बदलने वाला है?
नए नियम के तहत ₹2,000 से अधिक के पात्र P2M UPI पेमेंट पर 0.40% MDR लगाया जाएगा। हालांकि, ₹75,000 या उससे ज्यादा के ट्रांजेक्शन पर MDR अधिकतम ₹300 प्रति ट्रांजेक्शन तक सीमित रहेगा। यानी ₹1 लाख के पेमेंट पर भी MDR ₹300 से ज्यादा नहीं होगा।
यहां एक महत्वपूर्ण बात यह है कि MDR कोई सरकारी टैक्स नहीं है। यह पेमेंट इकोसिस्टम के अलग-अलग हिस्सेदारों के बीच बांटी जाने वाली प्रोसेसिंग फीस है। सरकार और NPCI के मुताबिक इसका उद्देश्य UPI के इंफ्रास्ट्रक्चर, टेक्नोलॉजी और सुरक्षा से जुड़ी लागत के लिए ज्यादा टिकाऊ revenue model तैयार करना है।
किसे मिलेगा कितना हिस्सा?
NPCI के revenue-sharing formula के अनुसार 0.40% MDR की रकम चार प्रमुख हिस्सों में बांटी जाएगी।
Issuing Bank – 40%: सबसे बड़ा हिस्सा उस बैंक को मिलेगा जिसमें भुगतान करने वाले ग्राहक का बैंक अकाउंट है। इसे issuing bank कहा जाता है।
Acquiring Bank – 30%: मर्चेंट यानी दुकानदार या कारोबारी का पेमेंट अकाउंट जिस बैंक से जुड़ा है, उसे MDR का 30% हिस्सा मिलेगा।
UPI Apps – 20%: PhonePe, Google Pay और Paytm जैसे UPI ऐप्स को कुल MDR का 20% हिस्सा मिलेगा।
Sponsor/Partner Bank – 10%: UPI ऐप्स को नेटवर्क से जोड़ने और पेमेंट प्रोसेसिंग में बैंकिंग सपोर्ट देने वाले पार्टनर बैंक को बाकी 10% हिस्सा मिलेगा।
इस हिसाब से देखा जाए तो कुल MDR का 70% हिस्सा सीधे बैंकिंग इकोसिस्टम के दो प्रमुख हिस्सों—issuing और acquiring banks—को जाता है।
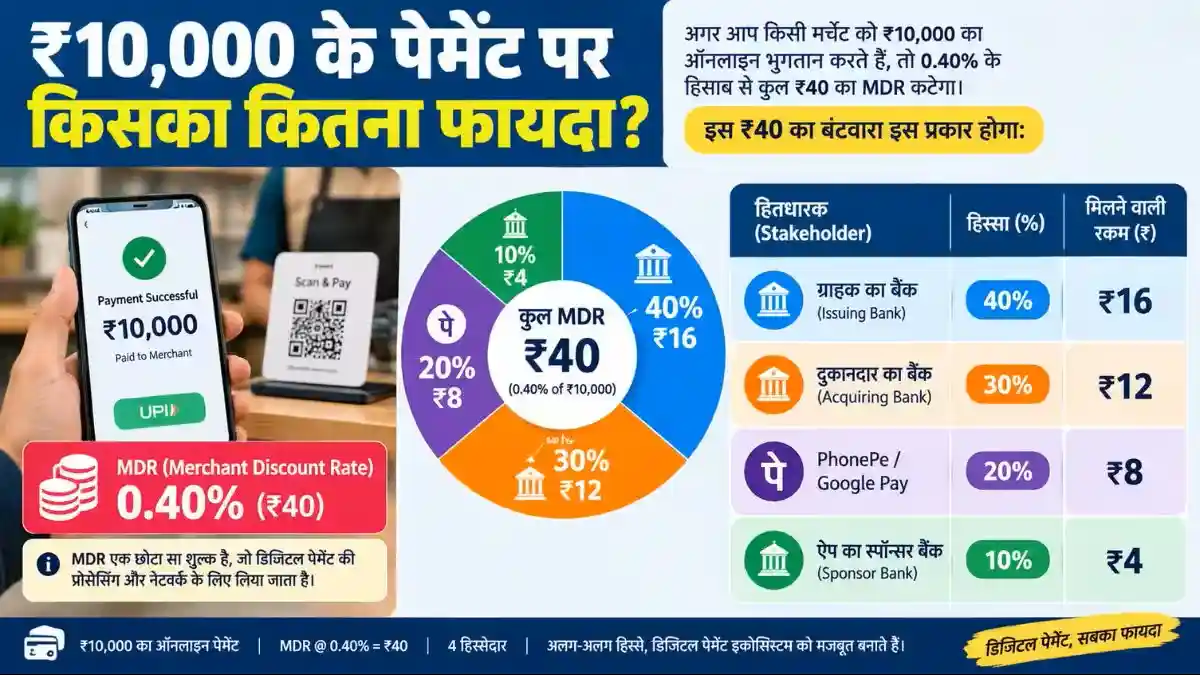
₹10,000 के UPI पेमेंट पर किसकी कितनी कमाई?
मान लीजिए किसी मर्चेंट को आप ₹10,000 का पात्र UPI पेमेंट करते हैं।
0.40% MDR के हिसाब से कुल MDR होगा:
₹10,000 × 0.40% = ₹40
अब इस ₹40 को तय हिस्सेदारी के अनुसार बांटा जाएगा।
| हिस्सेदार | हिस्सा | ₹40 में रकम |
|---|---|---|
| Issuing Bank | 40% | ₹16 |
| Acquiring Bank | 30% | ₹12 |
| UPI App | 20% | ₹8 |
| Sponsor/Partner Bank | 10% | ₹4 |
| कुल | 100% | ₹40 |
यानी ₹10,000 के इस उदाहरण में ग्राहक के बैंक को ₹16, मर्चेंट के बैंक को ₹12 और UPI ऐप को ₹8 मिलेंगे। बाकी ₹4 संबंधित पार्टनर बैंक के हिस्से में जाएंगे।
क्या PhonePe और Google Pay को सबसे ज्यादा फायदा होगा?
UPI ऐप्स को इस नए मॉडल में हिस्सा जरूर मिलेगा, लेकिन निर्धारित revenue-sharing formula में उनका हिस्सा 20% है। इसके मुकाबले issuing bank को 40% और acquiring bank को 30% हिस्सा मिलता है।
इसलिए किसी एक UPI ऐप की कमाई केवल उसके ट्रांजेक्शन वॉल्यूम से नहीं समझी जा सकती। वास्तविक रकम इस बात पर भी निर्भर करेगी कि संबंधित ट्रांजेक्शन में कौन-सा बैंक issuing bank, acquiring bank और ऐप का partner bank है।
इसके अलावा UPI ऐप्स को अलग से platform fee या दूसरे छिपे हुए चार्ज लगाने की अनुमति नहीं दी गई है।
क्या आम UPI यूजर को देना होगा कोई चार्ज?
नहीं।
नए MDR framework में ग्राहक से इस फीस की वसूली की व्यवस्था नहीं है। बैंकों को यह सुनिश्चित करने के लिए कहा गया है कि मर्चेंट MDR का बोझ ग्राहक पर न डालें। UPI ऐप्स भी इसके नाम पर अलग platform fee नहीं लगा सकते।
इसका मतलब है कि अगर आप किसी पात्र मर्चेंट को ₹10,000 का UPI पेमेंट करते हैं, तो आपको UPI के नाम पर अतिरिक्त ₹40 देने की जरूरत नहीं होगी। MDR मर्चेंट पेमेंट इकोसिस्टम के भीतर तय तरीके से व्यवस्थित होगा।
₹2,000 तक के UPI पेमेंट का क्या होगा?
हर UPI पेमेंट पर MDR नहीं लगेगा। ₹2,000 तक के पात्र UPI पेमेंट को चार्ज से बाहर रखा गया है। इसके अलावा छोटे P2PM मर्चेंट्स के लिए भी zero-MDR व्यवस्था जारी रहेगी, इसलिए केवल किसी एक पेमेंट के ₹2,000 से ऊपर होने से यह जरूरी नहीं कि हर छोटा कारोबारी MDR के दायरे में आ जाए।
सरकार के अनुसार ज्यादातर छोटे मूल्य वाले मर्चेंट ट्रांजेक्शन इस व्यवस्था से बाहर रहेंगे। यही वजह है कि नया framework मुख्य रूप से बड़े मूल्य वाले मर्चेंट पेमेंट को ध्यान में रखकर बनाया गया है।
पेट्रोल, रेलवे और कुछ जरूरी सेवाओं के लिए अलग नियम
सभी कैटेगरी में 0.40% MDR लागू नहीं होगा। कुछ जरूरी सेवाओं के लिए अलग शुल्क संरचना तय की गई है।
टेलीकॉम, रेलवे, ईंधन और इंश्योरेंस जैसी कुछ कैटेगरी में पात्र बड़े पेमेंट के लिए ₹5 का फ्लैट MDR रखा गया है। वहीं capital market से जुड़े पेमेंट के लिए MDR 0.02% तय किया गया है।
इसके अलावा UPI AutoPay और कुछ recurring payments के लिए भी अलग treatment रखा गया है। इसलिए हर ₹2,000 से अधिक के UPI भुगतान पर एक जैसा 0.40% शुल्क मान लेना सही नहीं होगा।
सरकार ने UPI पर MDR क्यों लगाया?
UPI लंबे समय से zero-MDR मॉडल पर चल रहा था। इस दौरान बैंक और पेमेंट इकोसिस्टम UPI के संचालन, सर्वर, नेटवर्क, सुरक्षा और fraud-prevention जैसी व्यवस्थाओं पर खर्च करते रहे हैं।
सरकार के नए framework का उद्देश्य UPI को एक ज्यादा टिकाऊ commercial model की तरफ ले जाना है। उपलब्ध सरकारी जानकारी के मुताबिक MDR से मिलने वाले revenue का इस्तेमाल डिजिटल पेमेंट इंफ्रास्ट्रक्चर, साइबर सिक्योरिटी, टेक्नोलॉजी और छोटे कारोबारियों के बीच UPI acceptance बढ़ाने जैसे कामों में किया जा सकता है।
सरकारी FAQ में UPI के संचालन की सालाना लागत करीब ₹20,000 करोड़ होने का industry estimate भी दिया गया है। अगस्त 2026 में UPI ने 2,451 करोड़ ट्रांजेक्शन प्रोसेस किए, जिनकी कुल वैल्यू करीब ₹29.9 लाख करोड़ रही।
क्या मर्चेंट्स पर बढ़ेगा खर्च?
जिन पात्र मर्चेंट ट्रांजेक्शन पर MDR लागू होगा, वहां पेमेंट प्रोसेसिंग की लागत बढ़ेगी। हालांकि, नियमों के मुताबिक मर्चेंट को यह लागत सीधे ग्राहक से अलग चार्ज के रूप में वसूलने की अनुमति नहीं है।
दूसरी तरफ छोटे मर्चेंट्स और ₹2,000 तक के पात्र ट्रांजेक्शन के लिए zero-MDR व्यवस्था जारी रहने से हर कारोबारी पर इसका समान प्रभाव नहीं पड़ेगा।
UPI पर नई फीस का सीधा मतलब क्या है?
नए नियम का सबसे महत्वपूर्ण पहलू यह है कि UPI ग्राहक के लिए सामान्य भुगतान व्यवस्था मुफ्त बनी रहेगी, लेकिन बड़े पात्र मर्चेंट ट्रांजेक्शन के पीछे payment ecosystem को revenue मिलेगा।
₹10,000 के उदाहरण में ₹40 का MDR बनता है। इसमें ₹16 issuing bank, ₹12 acquiring bank, ₹8 UPI app और ₹4 partner bank को मिलते हैं। इस तरह सबसे बड़ा हिस्सा बैंकों के पास जाता है, जबकि PhonePe, Google Pay जैसे ऐप्स को तय framework के तहत 20% हिस्सा मिलता है।
नोट: UPI MDR के नियम कैटेगरी, मर्चेंट के वर्गीकरण और भुगतान के प्रकार के अनुसार अलग हो सकते हैं। इसलिए किसी भी खास ट्रांजेक्शन पर शुल्क तय करने के लिए संबंधित MDR category और लागू NPCI नियम देखना जरूरी है।
Source: Moneycontrol और NPCI के उपलब्ध framework/FAQ की रिपोर्ट पर आधारित।











