SIP Calculator: रोजाना ₹100 की रकम सुनने में भले ही छोटी लगे, लेकिन अगर इसे नियमित रूप से निवेश किया जाए तो लंबे समय में यह एक बड़ा फंड तैयार करने में मदद कर सकती है। अगर कोई निवेशक हर दिन ₹100 अलग रखकर SIP के जरिए निवेश करता है, तो महीने में करीब ₹3,000 और साल में लगभग ₹36,500 निवेश किए जा सकते हैं। अब सवाल है कि यही रकम 10 साल तक निवेश करने पर कितनी हो सकती है?
SIP यानी Systematic Investment Plan के जरिए म्यूचुअल फंड में नियमित अंतराल पर एक निश्चित रकम निवेश की जाती है। इसमें निवेशक हर महीने या कुछ योजनाओं में रोजाना भी निवेश का विकल्प चुन सकता है। SIP का सबसे बड़ा फायदा नियमित निवेश और लंबे समय तक कंपाउंडिंग का लाभ लेने से जुड़ा है।
हालांकि, म्यूचुअल फंड में मिलने वाला रिटर्न बाजार के प्रदर्शन पर निर्भर करता है। इसलिए नीचे दिए गए आंकड़े केवल अनुमान हैं। वास्तविक रिटर्न इससे कम या ज्यादा हो सकता है।
रोज ₹100 निवेश करने पर साल में कितनी रकम जमा होगी?
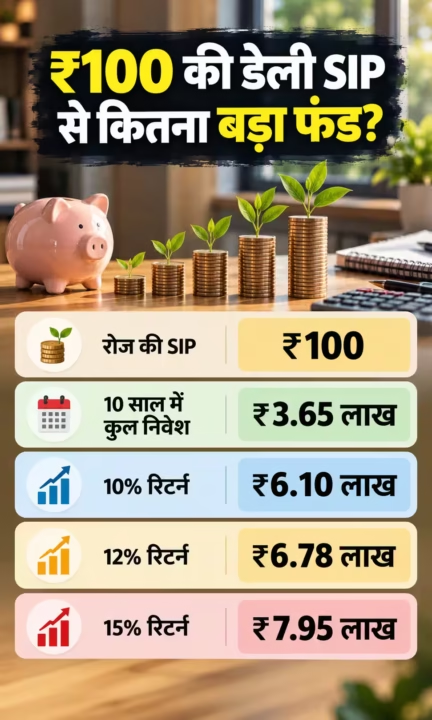
अगर कोई व्यक्ति रोजाना ₹100 निवेश करता है, तो सामान्य 365 दिनों के हिसाब से एक साल में उसका कुल निवेश:
₹100 × 365 = ₹36,500
यानी रोजाना सिर्फ ₹100 अलग रखने पर सालभर में ₹36,500 निवेश किए जा सकते हैं।
अगर यही निवेश लगातार 10 साल तक किया जाए तो बिना किसी रिटर्न के कुल निवेश:
₹36,500 × 10 = ₹3,65,000
होगा।
इसका मतलब है कि 10 साल की अवधि में निवेशक अपनी जेब से करीब ₹3.65 लाख लगाएगा। इसके ऊपर मिलने वाला संभावित रिटर्न बाजार में निवेश के प्रदर्शन पर निर्भर करेगा।
₹3.65 लाख निवेश से कितना बड़ा फंड बन सकता है?
SIP में केवल निवेश की गई रकम ही काम नहीं करती, बल्कि समय के साथ उस पर मिलने वाला रिटर्न भी आगे निवेशित रहता है। इसी प्रक्रिया को कंपाउंडिंग कहा जाता है।
यही वजह है कि लंबे समय तक नियमित निवेश करने पर कुल फंड केवल जमा की गई रकम से बड़ा हो सकता है।
मान लीजिए कि रोजाना ₹100 के बराबर SIP निवेश किया गया और औसत सालाना रिटर्न अलग-अलग परिस्थितियों में 10%, 12% या 15% रहा। तब अनुमानित फंड में काफी अंतर दिखाई दे सकता है।
10% सालाना रिटर्न पर कितना फंड?
अगर 10 साल की अवधि में औसतन 10% सालाना रिटर्न मिलता है, तो ₹100 रोज के बराबर निवेश से करीब ₹6.1 लाख का फंड तैयार हो सकता है।
इसमें निवेशक की ओर से लगाया गया मूल पैसा लगभग ₹3.65 लाख होगा।
इस अनुमान के मुताबिक लगभग ₹2.45 लाख रकम संभावित रिटर्न के जरिए जुड़ सकती है।
यह ध्यान रखना जरूरी है कि 10% रिटर्न कोई निश्चित या गारंटीड रिटर्न नहीं है। म्यूचुअल फंड निवेश बाजार के उतार-चढ़ाव से प्रभावित होता है।
12% रिटर्न पर रकम कितनी हो सकती है?
अब अगर इसी निवेश पर औसतन 12% सालाना रिटर्न मान लिया जाए, तो 10 साल में तैयार होने वाला फंड करीब ₹6.78 लाख हो सकता है।
इस अवधि में निवेशक का कुल योगदान लगभग ₹3.65 लाख रहेगा।
यानी अनुमान के आधार पर लगभग ₹3.13 लाख की रकम रिटर्न के जरिए जुड़ सकती है।
यह उदाहरण दिखाता है कि रिटर्न में कुछ प्रतिशत का अंतर लंबे समय में कुल फंड पर काफी असर डाल सकता है।
15% रिटर्न मिलने पर कितना फंड बनेगा?
अगर औसत सालाना रिटर्न 15% मान लिया जाए, तो रोज ₹100 के बराबर निवेश 10 साल में करीब ₹7.95 लाख का फंड तैयार कर सकता है।
इस मामले में भी आपका मूल निवेश लगभग ₹3.65 लाख ही रहेगा।
अनुमानित तौर पर बाकी करीब ₹4.30 लाख रकम निवेश पर मिलने वाले रिटर्न से जुड़ सकती है।
लेकिन यहां एक महत्वपूर्ण बात समझना जरूरी है। 15% रिटर्न को निश्चित मानकर निवेश की योजना नहीं बनानी चाहिए। इक्विटी म्यूचुअल फंड में रिटर्न बाजार की स्थिति, फंड के प्रदर्शन और निवेश की अवधि पर निर्भर करता है।
एक नजर में समझें पूरा कैलकुलेशन
| औसत अनुमानित रिटर्न | 10 साल में कुल निवेश | अनुमानित फंड | अनुमानित रिटर्न |
|---|---|---|---|
| 10% | ₹3.65 लाख | करीब ₹6.10 लाख | करीब ₹2.45 लाख |
| 12% | ₹3.65 लाख | करीब ₹6.78 लाख | करीब ₹3.13 लाख |
| 15% | ₹3.65 लाख | करीब ₹7.95 लाख | करीब ₹4.30 लाख |
नोट: ये आंकड़े अनुमानित हैं। वास्तविक SIP रिटर्न बाजार की चाल, निवेश के समय, SIP की तारीख, फंड के प्रदर्शन और अन्य परिस्थितियों के कारण अलग हो सकता है।
₹100 रोज की बचत से शुरुआत क्यों महत्वपूर्ण हो सकती है?
कई लोगों को निवेश शुरू करने में इसलिए परेशानी होती है क्योंकि उन्हें लगता है कि छोटी रकम से निवेश करने का कोई खास फायदा नहीं होगा। लेकिन SIP का उद्देश्य केवल बड़ी रकम एक साथ निवेश करना नहीं है। नियमित रूप से छोटी रकम निवेश करना भी लंबे समय में अनुशासन बनाने में मदद कर सकता है।
उदाहरण के लिए, किसी व्यक्ति के लिए हर महीने ₹20,000 निवेश करना संभव नहीं है तो वह अपनी क्षमता के अनुसार छोटी रकम से शुरुआत कर सकता है। समय के साथ आय बढ़ने पर निवेश की रकम भी बढ़ाई जा सकती है।
यही रणनीति SIP Step-Up के जरिए अपनाई जा सकती है। इसमें निवेशक समय-समय पर अपनी SIP की रकम बढ़ाता है।
अगर ₹100 से शुरू करके SIP बढ़ाई जाए तो क्या होगा?
मान लीजिए कोई व्यक्ति शुरुआत में रोज ₹100 के बराबर निवेश करता है। कुछ साल बाद उसकी आमदनी बढ़ती है और वह निवेश की रकम बढ़ाकर ₹150 या ₹200 रोज के बराबर कर देता है।
ऐसी स्थिति में कुल निवेश पहले की तुलना में काफी बढ़ सकता है। इसका सीधा असर लंबे समय में बनने वाले फंड पर पड़ सकता है।
इसलिए सिर्फ शुरुआती SIP की रकम देखने के बजाय यह भी देखना जरूरी है कि भविष्य में अपनी आय और बचत के अनुसार निवेश को कितना बढ़ाया जा सकता है।
SIP शुरू करने से पहले किन बातों का ध्यान रखें?
SIP शुरू करने से पहले सिर्फ अनुमानित रिटर्न देखकर फैसला नहीं करना चाहिए। निवेशक को अपनी आय, खर्च, वित्तीय लक्ष्य और जोखिम उठाने की क्षमता को ध्यान में रखना चाहिए।
पहली बात—रिटर्न की गारंटी नहीं होती। म्यूचुअल फंड निवेश बाजार जोखिम के अधीन होते हैं।
दूसरी बात—लंबी अवधि महत्वपूर्ण है। बाजार में छोटी अवधि के दौरान उतार-चढ़ाव देखने को मिल सकता है। इसलिए निवेश की अवधि अपने वित्तीय लक्ष्य के हिसाब से तय करनी चाहिए।
तीसरी बात—SIP की रकम क्षमता के अनुसार रखें। ऐसी रकम निवेश नहीं करनी चाहिए जिसकी जरूरत आपको रोजमर्रा के खर्चों के लिए पड़ सकती है।
चौथी बात—समय-समय पर निवेश की समीक्षा करें। आय, खर्च और वित्तीय लक्ष्यों में बदलाव होने पर निवेश योजना में भी बदलाव की जरूरत पड़ सकती है।
₹100 रोज की SIP किस तरह शुरू की जा सकती है?
अगर किसी निवेशक ने तय किया है कि वह रोज ₹100 बचाकर निवेश करेगा, तो पहले यह तय करना जरूरी है कि निवेश किस प्रकार के म्यूचुअल फंड और किस वित्तीय लक्ष्य के लिए किया जा रहा है।
इसके बाद उपलब्ध प्लेटफॉर्म या म्यूचुअल फंड कंपनी के जरिए SIP शुरू की जा सकती है। कुछ प्लेटफॉर्म पर मासिक SIP अधिक सामान्य होती है, जबकि कुछ जगहों पर दैनिक निवेश का विकल्प भी उपलब्ध हो सकता है।
अगर Daily SIP उपलब्ध नहीं है तो रोजाना ₹100 अलग रखकर महीने में लगभग ₹3,000 की SIP करना भी एक व्यावहारिक तरीका हो सकता है। इस तरह निवेशक रोज की बचत को एक जगह जमा करके निर्धारित तारीख पर SIP में निवेश कर सकता है।
छोटी रकम, लेकिन लंबे समय का नजरिया
₹100 रोज की रकम को अगर अलग-अलग देखें तो यह बहुत बड़ी नहीं लगती। लेकिन 10 साल की अवधि में यही छोटी रकम कुल ₹3.65 लाख के निवेश में बदल जाती है।
इसके बाद अगर निवेश पर बाजार आधारित रिटर्न मिलता है तो कंपाउंडिंग की वजह से अंतिम फंड मूल निवेश से बड़ा हो सकता है। ऊपर दिए गए 10%, 12% और 15% के उदाहरण इसी अंतर को समझाने के लिए हैं।
हालांकि, किसी भी निवेशक को यह नहीं मानना चाहिए कि 10 साल बाद उसे निश्चित रूप से ₹6.10 लाख, ₹6.78 लाख या ₹7.95 लाख ही मिलेंगे। वास्तविक राशि बाजार के प्रदर्शन के आधार पर अलग हो सकती है।
निष्कर्ष
SIP Calculator: रोज ₹100 की बचत को अगर नियमित निवेश में बदला जाए तो 10 साल में करीब ₹3.65 लाख का मूल निवेश जमा हो सकता है। अनुमानित 10% रिटर्न पर यह रकम करीब ₹6.10 लाख, 12% रिटर्न पर करीब ₹6.78 लाख और 15% रिटर्न पर करीब ₹7.95 लाख तक पहुंच सकती है।
इस उदाहरण की सबसे बड़ी सीख यह है कि निवेश में केवल रकम ही नहीं, बल्कि समय और नियमितता भी महत्वपूर्ण भूमिका निभाते हैं। हालांकि बाजार आधारित निवेश में रिटर्न निश्चित नहीं होता, इसलिए किसी भी SIP को शुरू करने से पहले अपने वित्तीय लक्ष्य और जोखिम क्षमता को समझना जरूरी है।
Source: उपलब्ध कैलकुलेशन और निवेश संबंधी सामान्य जानकारी पर आधारित।
Disclaimer
यह लेख केवल सामान्य वित्तीय जागरूकता और जानकारी के उद्देश्य से है। म्यूचुअल फंड और अन्य बाजार आधारित निवेश में रिटर्न की गारंटी नहीं होती और निवेश का मूल्य घट-बढ़ सकता है। किसी भी निवेश का फैसला लेने से पहले अपनी वित्तीय स्थिति, लक्ष्य और जोखिम क्षमता को ध्यान में रखें तथा जरूरत होने पर SEBI-registered investment advisor से सलाह लें। NewsJagran किसी भी म्यूचुअल फंड, निवेश योजना या वित्तीय उत्पाद को खरीदने अथवा बेचने की सिफारिश नहीं करता।