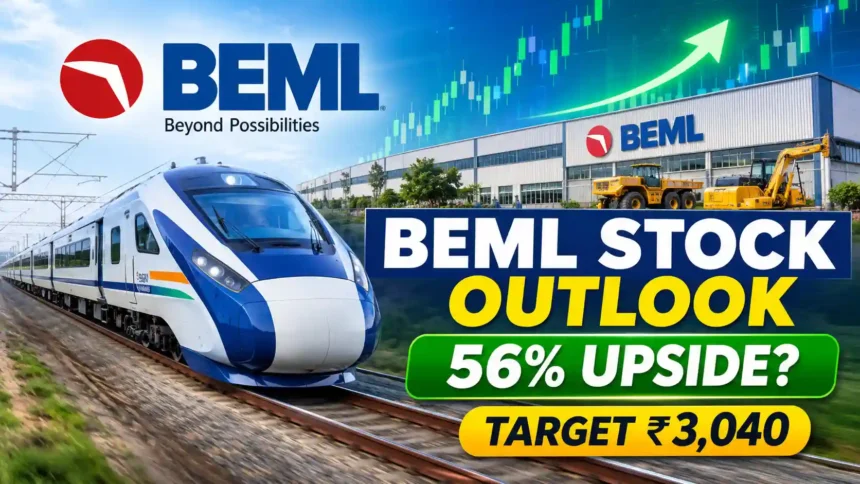
**BEML Share Price Target: ** रेलवे और डिफेंस सेक्टर से लगातार मिल रहे बड़े ऑर्डर के बीच सरकारी कंपनी BEML के शेयर पर ब्रोकरेज फर्म Elara Capital ने अपना भरोसा जताया है। ब्रोकरेज का मानना है कि आने वाले वर्षों में रेलवे, मेट्रो और डिफेंस कारोबार कंपनी की ग्रोथ को नई रफ्तार दे सकते हैं। इसी उम्मीद में एलारा कैपिटल ने शेयर पर Buy रेटिंग बरकरार रखते हुए टारगेट प्राइस बढ़ाकर 3,040 रुपये कर दिया है। ब्रोकरेज के इस अनुमान के मुताबिक शेयर में करीब 56 फीसदी तक की तेजी की संभावना है।
कंपनी का कुल ऑर्डर बुक 21,400 करोड़ रुपये तक पहुंच चुका है। इसमें हाई-स्पीड रेल प्रोजेक्ट के लिए ट्रेनसेट सप्लाई का बड़ा ऑर्डर भी शामिल है। बेहतर रेवेन्यू ग्रोथ, EBITDA मार्जिन में सुधार और नए ऑर्डर मिलने की संभावनाओं ने BEML के कारोबार को लेकर ब्रोकरेज का नजरिया मजबूत किया है।
BEML Share Price Target: Elara Capital ने क्यों बढ़ाया टारगेट?
ब्रोकरेज फर्म Elara Capital ने BEML के शेयर पर अपनी Buy रेटिंग बरकरार रखी है। इससे पहले ब्रोकरेज ने शेयर के लिए 2,830 रुपये का टारगेट प्राइस तय किया था, जिसे अब बढ़ाकर 3,040 रुपये कर दिया गया है।
6 नवंबर 2026 को BEML का शेयर 1,953 रुपये पर बंद हुआ था। इस भाव के मुकाबले 3,040 रुपये का टारगेट करीब 56 फीसदी संभावित अपसाइड दर्शाता है।
एलारा कैपिटल के मुताबिक, कंपनी के रेलवे और मेट्रो कारोबार में बेहतर एक्जीक्यूशन, नए ऑर्डर मिलने और ऑपरेशनल प्रदर्शन में सुधार से आने वाले वर्षों में ग्रोथ को मजबूती मिल सकती है। हालांकि, कंपनी के लिए सबसे महत्वपूर्ण चुनौती बड़े ऑर्डर को समय पर पूरा करना और उन्हें रेवेन्यू तथा मुनाफे में बदलना होगा।
रेलवे और मेट्रो कारोबार से बढ़ा रेवेन्यू
BEML के वित्त वर्ष 2027 की दूसरी तिमाही के प्रदर्शन में रेलवे और मेट्रो कारोबार की अहम भूमिका रही। इस दौरान कंपनी का रेवेन्यू सालाना आधार पर 42 फीसदी बढ़कर 1,190 करोड़ रुपये पहुंच गया। यह आंकड़ा Elara Capital के अनुमान से करीब 18 फीसदी अधिक रहा।
कंपनी को वंदे भारत स्लीपर ट्रेनसेट, बेंगलुरु मेट्रो कोच और LHB कोच की सप्लाई से कारोबार बढ़ाने में मदद मिली। रेलवे और मेट्रो सेगमेंट में लगातार मिल रहे ऑर्डर कंपनी के लिए लंबी अवधि में कमाई के नए अवसर तैयार कर सकते हैं।
दूसरी ओर, डिफेंस और एयरोस्पेस कारोबार में भी दोहरे अंकों की ग्रोथ की उम्मीद जताई गई है। हालांकि, माइनिंग और कंस्ट्रक्शन कारोबार की रफ्तार अपेक्षाकृत धीमी रही है। ब्रोकरेज का मानना है कि मौजूदा ऑर्डर की डिलीवरी बढ़ने से अगले दो से तीन वर्षों में कंपनी की ग्रोथ मजबूत बनी रह सकती है।
EBITDA मार्जिन बढ़कर 10 फीसदी पर पहुंचा
BEML के वित्तीय प्रदर्शन में केवल रेवेन्यू ही नहीं, बल्कि ऑपरेटिंग मार्जिन में भी सुधार देखने को मिला है। वित्त वर्ष 2027 की दूसरी तिमाही में कंपनी का एडजस्टेड EBITDA सालाना आधार पर 63 फीसदी बढ़कर 120 करोड़ रुपये हो गया।
इस दौरान EBITDA मार्जिन में 130 बेसिस पॉइंट का सुधार हुआ और यह 10 फीसदी पर पहुंच गया। हालांकि, इन आंकड़ों में करीब 40 करोड़ रुपये के वन-टाइम प्रोविजन को एडजस्ट किया गया है। यह प्रोविजन रिटायरमेंट बेनिफिट की गणना में बदलाव से संबंधित बताया गया है।
Elara Capital के अनुसार, इन्वेंटरी और रिसीवेबल्स में कमी आने से कंपनी के वर्किंग कैपिटल मैनेजमेंट में भी सुधार हुआ है। कंपनी मैनेजमेंट ने वित्त वर्ष 2027 के लिए डबल डिजिट EBITDA मार्जिन का लक्ष्य बरकरार रखा है।
अगर कंपनी आने वाली तिमाहियों में मार्जिन में सुधार बनाए रखने में सफल रहती है, तो इसका असर उसकी ऑपरेटिंग प्रॉफिटेबिलिटी पर भी दिखाई दे सकता है।
₹21,400 करोड़ का ऑर्डर बुक, हाई-स्पीड रेल का बड़ा योगदान
BEML के भविष्य के कारोबार को लेकर सबसे महत्वपूर्ण संकेत उसके मजबूत ऑर्डर बुक से मिल रहा है। सितंबर तिमाही के दौरान कंपनी को कुल 6,230 करोड़ रुपये के नए ऑर्डर मिले। यह पिछले साल की समान अवधि के मुकाबले करीब 130 फीसदी अधिक है।
इन ऑर्डरों में हाई-स्पीड रेल प्रोजेक्ट के लिए ट्रेनसेट सप्लाई का लगभग 5,400 करोड़ रुपये का ऑर्डर प्रमुख रहा। नए ऑर्डर मिलने के बाद कंपनी का कुल ऑर्डर बुक तिमाही आधार पर 31 फीसदी बढ़कर 21,400 करोड़ रुपये हो गया।
इतना बड़ा ऑर्डर बुक कंपनी को आने वाले वर्षों में रेवेन्यू की बेहतर विजिबिलिटी प्रदान कर सकता है। हालांकि, वास्तविक फायदा इस बात पर निर्भर करेगा कि कंपनी इन प्रोजेक्ट्स को तय समय पर पूरा कर पाती है या नहीं।
Elara Capital का अनुमान है कि वित्त वर्ष 2027 की दूसरी छमाही में BEML को 12,000 से 13,000 करोड़ रुपये के नए ऑर्डर मिल सकते हैं। रेलवे, मेट्रो और डिफेंस सेक्टर से मिलने वाले ऑर्डर इसमें अहम भूमिका निभा सकते हैं।
कंपनी ने पूरे वित्त वर्ष 2027 में 20,000 करोड़ रुपये से अधिक के नए ऑर्डर हासिल करने का लक्ष्य रखा है।
FY27 के लिए रेवेन्यू ग्रोथ का अनुमान बढ़ाया
BEML मैनेजमेंट ने वित्त वर्ष 2027 के लिए रेवेन्यू ग्रोथ का अनुमान पहले के 30 फीसदी से बढ़ाकर 35 फीसदी कर दिया है। यह कंपनी के कारोबार को लेकर बेहतर उम्मीदों का संकेत देता है।
वहीं, Elara Capital को वित्त वर्ष 2026 से 2029 के बीच कंपनी की कमाई में सालाना 25 फीसदी CAGR से बढ़ोतरी की उम्मीद है। ब्रोकरेज ने सितंबर 2028 के अनुमानित EPS के 37 गुना वैल्यूएशन के आधार पर 3,040 रुपये का नया टारगेट प्राइस तय किया है।
इस अनुमान में कंपनी के रेलवे और डिफेंस कारोबार के विस्तार के साथ बेहतर ऑपरेटिंग प्रदर्शन को भी ध्यान में रखा गया है।
BEML के शेयर में तेजी के साथ ये जोखिम भी समझें
BEML के मजबूत ऑर्डर बुक और रेलवे-डिफेंस सेक्टर में विस्तार की संभावनाओं के बावजूद निवेशकों को कुछ जोखिमों पर भी ध्यान देना चाहिए।
कंपनी के लिए सबसे बड़ी चुनौती बड़े प्रोजेक्ट्स को तय समय पर पूरा करना है। रेलवे और डिफेंस ऑर्डर की डिलीवरी में देरी होने पर रेवेन्यू और मुनाफे की ग्रोथ प्रभावित हो सकती है। इसके अलावा, बड़े टेंडर मिलने में देरी भी कंपनी के भविष्य के कारोबार पर असर डाल सकती है।
ऑर्डर बुक का बड़ा होना अपने आप में मुनाफे की गारंटी नहीं है। कंपनी को लागत नियंत्रित रखने, प्रोजेक्ट्स का प्रभावी एक्जीक्यूशन करने और EBITDA मार्जिन में सुधार बनाए रखने की जरूरत होगी।
दूसरी ओर, एक्सपोर्ट कारोबार BEML के लिए भविष्य में ग्रोथ का एक नया अवसर बन सकता है। अगर कंपनी घरेलू ऑर्डरों के साथ अंतरराष्ट्रीय बाजार में भी अपनी मौजूदगी बढ़ाती है, तो लंबे समय में उसके कारोबार को अतिरिक्त मजबूती मिल सकती है।
निवेशकों के लिए क्या है संकेत?
BEML के मजबूत ऑर्डर बुक, हाई-स्पीड रेल प्रोजेक्ट, रेलवे और डिफेंस कारोबार में विस्तार तथा बेहतर वित्तीय प्रदर्शन ने कंपनी के प्रति Elara Capital का नजरिया सकारात्मक बनाया है। ब्रोकरेज का 3,040 रुपये का टारगेट मौजूदा संदर्भित शेयर भाव के मुकाबले करीब 56 फीसदी अपसाइड की संभावना दिखाता है।
हालांकि, यह ब्रोकरेज का अनुमान है, शेयर की कीमत बढ़ने की गारंटी नहीं। निवेशकों को कंपनी के आगामी तिमाही नतीजों, ऑर्डर एक्जीक्यूशन, मार्जिन और शेयर के मौजूदा वैल्यूएशन को ध्यान में रखकर ही निवेश संबंधी फैसला लेना चाहिए।
डिस्क्लेमर: यह लेख केवल जानकारी के उद्देश्य से है। शेयर बाजार में निवेश जोखिमों के अधीन है। किसी भी शेयर में निवेश करने से पहले अपने वित्तीय सलाहकार से परामर्श जरूर करें।