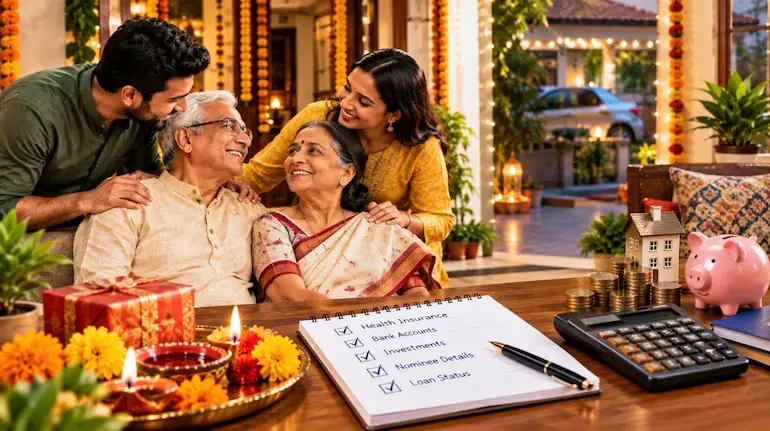
Diwali Financial Planning: माता-पिता की सेहत के साथ उनके आर्थिक भविष्य की सुरक्षा भी जरूरी है। दिवाली पर घर लौटने के दौरान उनकी मासिक आय, खर्च, इमरजेंसी फंड, हेल्थ इंश्योरेंस और भविष्य में देखभाल पर होने वाले खर्चों की समीक्षा करें। एक्सपर्ट के मुताबिक, समय रहते की गई वित्तीय प्लानिंग से मेडिकल इमरजेंसी के दौरान बचत पर पड़ने वाले दबाव को कम किया जा सकता है।
Diwali Financial Planning for Elderly Parents: दिवाली का त्योहार परिवार को एक साथ आने और अपनों के साथ समय बिताने का मौका देता है। नौकरी या दूसरे कामों के कारण घर से दूर रहने वाले लोग जब त्योहार पर अपने माता-पिता के पास लौटते हैं, तो उनकी सेहत और जरूरतों के बारे में जानने का अवसर मिलता है। इस दौरान उनके वित्तीय भविष्य की समीक्षा करना भी उतना ही महत्वपूर्ण है।
बढ़ती उम्र के साथ दवाइयों, नियमित स्वास्थ्य जांच, अस्पताल में भर्ती होने और घर पर देखभाल की जरूरतें बढ़ सकती हैं। दूसरी ओर, पेंशन या अन्य नियमित आय सीमित हो सकती है। ऐसे में किसी बड़ी मेडिकल इमरजेंसी का असर माता-पिता की बचत के साथ बच्चों की आर्थिक योजनाओं पर भी पड़ सकता है।
एल्डरकेयर प्लेटफॉर्म अन्वया किनकेयर (Anvayaa Kincare) के संस्थापक और प्रबंध निदेशक प्रशांत रेड्डी (Prashanth Reddy) के अनुसार, त्योहार के दौरान परिवार के सदस्यों को अपने बुजुर्ग माता-पिता की वित्तीय तैयारियों की समीक्षा करनी चाहिए। इससे संभावित जरूरतों का पहले से आकलन करने और भविष्य के खर्चों के लिए योजना बनाने में मदद मिल सकती है।
आइए जानते हैं कि दिवाली पर घर जाते समय माता-पिता के वित्तीय भविष्य को सुरक्षित रखने के लिए किन 5 महत्वपूर्ण बातों की जांच करनी चाहिए।
1. माता-पिता की मासिक आय और खर्चों का हिसाब लगाएं
उम्र बढ़ने के साथ घरेलू खर्चों के अलावा दवाइयों, डॉक्टर की फीस और नियमित स्वास्थ्य जांच पर होने वाला खर्च भी बढ़ सकता है। वहीं, कई बुजुर्गों के पास आय के सीमित साधन होते हैं। ऐसे में सबसे पहले यह समझना जरूरी है कि उनकी हर महीने की आमदनी और खर्चों के बीच कितना अंतर है।
क्या जांचें?
माता-पिता की पेंशन, फिक्स्ड डिपॉजिट (FD) से मिलने वाले ब्याज, किराये की आय और अन्य नियमित आमदनी का हिसाब लगाएं। इसके बाद घर के राशन, बिजली-पानी के बिल, दवाइयों, हेल्थ इंश्योरेंस प्रीमियम और रूटीन चेकअप पर होने वाले मासिक खर्चों की सूची तैयार करें।
क्यों है जरूरी?
यदि हर महीने का खर्च नियमित आय से अधिक है, तो संभव है कि माता-पिता को अपनी जमा-पूंजी से पैसे निकालने पड़ रहे हों। लंबे समय तक ऐसा होने से रिटायरमेंट के लिए जमा किया गया फंड तेजी से कम हो सकता है।
इस स्थिति में परिवार को खर्चों की समीक्षा करनी चाहिए और यह तय करना चाहिए कि नियमित आर्थिक सहायता की जरूरत है या नहीं। साथ ही, माता-पिता की सहमति से उनकी बचत और आय के साधनों को ध्यान में रखते हुए एक व्यावहारिक बजट बनाया जा सकता है।
2. इमरजेंसी फंड की पर्याप्तता जांचें
मेडिकल इमरजेंसी पहले से तय करके नहीं आती। अचानक अस्पताल में भर्ती होने, जांच कराने या किसी जरूरी उपचार की स्थिति में तत्काल पैसों की जरूरत पड़ सकती है। यदि उस समय पर्याप्त नकदी उपलब्ध नहीं हो, तो परिवार को निवेश तोड़ने या कर्ज लेने की नौबत आ सकती है।
क्या जांचें?
यह देखें कि माता-पिता के पास बचत खाते, स्वीप-इन FD या अन्य आसानी से निकाले जा सकने वाले साधनों में कितनी रकम उपलब्ध है। लिक्विड म्यूचुअल फंड जैसे विकल्पों पर भी विचार किया जा सकता है, लेकिन उनमें निकासी और सेटलमेंट में लगने वाले समय तथा बाजार जोखिम को समझना जरूरी है।
इमरजेंसी फंड की रकम तय करते समय केवल रोजमर्रा के खर्चों को नहीं, बल्कि संभावित मेडिकल जरूरतों और बीमा में शामिल नहीं होने वाले खर्चों को भी ध्यान में रखें।
क्यों है जरूरी?
पर्याप्त इमरजेंसी फंड होने से अचानक आने वाले खर्चों को संभालने में मदद मिल सकती है। इससे लंबी अवधि के निवेश को जल्दबाजी में बेचने या आर्थिक दबाव में कर्ज लेने की जरूरत कम हो सकती है।
परिवार को यह भी सुनिश्चित करना चाहिए कि जरूरत पड़ने पर खाते और जरूरी वित्तीय दस्तावेजों तक अधिकृत तरीके से पहुंच संभव हो। बैंकिंग पासवर्ड या OTP साझा करने के बजाय सुरक्षित और वैध व्यवस्था अपनानी चाहिए।
3. हेल्थ इंश्योरेंस की शर्तों और कवरेज को समझें
बुजुर्ग माता-पिता के लिए हेल्थ इंश्योरेंस होना महत्वपूर्ण है, लेकिन केवल पॉलिसी खरीद लेना पर्याप्त नहीं है। वास्तविक जरूरत के समय बीमा कितना खर्च कवर करेगा, यह उसकी शर्तों पर निर्भर करता है।
क्या जांचें?
माता-पिता की मौजूदा हेल्थ इंश्योरेंस पॉलिसी में इन बातों की समीक्षा करें:
- सम एश्योर्ड: पॉलिसी में अधिकतम कितनी बीमा राशि उपलब्ध है?
- को-पेमेंट: क्लेम की रकम का कितना हिस्सा परिवार को अपनी जेब से देना होगा?
- रूम रेंट लिमिट: अस्पताल के कमरे के किराये पर कोई सीमा लागू है या नहीं?
- वेटिंग पीरियड: पहले से मौजूद बीमारियों और कुछ विशेष उपचारों पर कितनी प्रतीक्षा अवधि लागू है?
- सब-लिमिट और एक्सक्लूजन: किन उपचारों या खर्चों पर सीमाएं अथवा अपवाद लागू होते हैं?
- पॉलिसी रिन्यूअल: प्रीमियम, नवीनीकरण की शर्तों और उपलब्ध कवरेज की स्थिति क्या है?
क्यों है जरूरी?
किसी गंभीर बीमारी या लंबे अस्पताल उपचार के दौरान बीमा और वास्तविक खर्च के बीच बड़ा अंतर हो सकता है। ऐसे में परिवार को अपनी जेब से भुगतान करना पड़ सकता है।
यदि मौजूदा कवरेज कम है, तो अतिरिक्त कवर या सुपर टॉप-अप पॉलिसी पर विचार किया जा सकता है। हालांकि, नया बीमा लेने से पहले उम्र, मौजूदा बीमारियों, प्रीमियम, वेटिंग पीरियड, स्वीकार्यता की शर्तों और डिडक्टिबल की जांच करें। अतिरिक्त पॉलिसी लेने से पहले यह भी समझें कि वह मौजूदा बीमा के साथ किस तरह काम करेगी।
4. भविष्य में देखभाल पर होने वाले खर्चों का अनुमान लगाएं
बढ़ती उम्र में केवल अस्पताल का खर्च ही आर्थिक चुनौती नहीं होता। कई बार अस्पताल से छुट्टी मिलने के बाद भी घर पर देखभाल, फिजियोथेरेपी, नर्सिंग सहायता या नियमित अटेंडेंट की जरूरत पड़ सकती है।
कुछ मामलों में बुजुर्गों को लंबे समय तक सहायता की आवश्यकता होती है। ऐसे खर्च कई महीनों या वर्षों तक जारी रह सकते हैं।
क्या जांचें?
परिवार को संभावित जरूरतों के आधार पर इन खर्चों का अनुमान लगाना चाहिए:
- घर पर केयरगिवर या अटेंडेंट की मासिक फीस।
- जरूरत पड़ने पर नर्सिंग सहायता का खर्च।
- फिजियोथेरेपी और नियमित स्वास्थ्य जांच।
- दवाइयों और मेडिकल उपकरणों की लागत।
- घर में बुजुर्गों की सुविधा के लिए जरूरी बदलाव।
- अस्पताल से घर आने के बाद रिकवरी और देखभाल की व्यवस्था।
इन खर्चों का अनुमान स्थानीय सेवाओं की मौजूदा दरों के आधार पर लगाएं। माता-पिता की स्वास्थ्य स्थिति और भविष्य की जरूरतों के बारे में डॉक्टर से भी चर्चा की जा सकती है।
क्यों है जरूरी?
लंबे समय तक चलने वाले केयर खर्च रिटायरमेंट फंड पर दबाव डाल सकते हैं। यदि परिवार इन जरूरतों के लिए पहले से योजना बनाता है, तो अचानक आर्थिक व्यवस्था करने की परेशानी कम हो सकती है।
इसके लिए हर महीने एक निर्धारित रकम अलग रखने या माता-पिता की मौजूदा बचत में से उपयुक्त राशि आवंटित करने पर विचार किया जा सकता है। हालांकि, यह निर्णय उनकी नियमित आय, स्वास्थ्य संबंधी जरूरतों और उपलब्ध वित्तीय संसाधनों को ध्यान में रखकर ही लेना चाहिए।
5. माता-पिता और बच्चों, दोनों के वित्तीय भविष्य की सुरक्षा करें
माता-पिता की देखभाल करना परिवार की महत्वपूर्ण जिम्मेदारी है, लेकिन इसकी योजना इस तरह बनाना भी जरूरी है कि बच्चों के अपने वित्तीय लक्ष्य प्रभावित न हों। यदि मेडिकल खर्च या नियमित सहायता के लिए बच्चों को बार-बार अपनी बचत तोड़नी पड़े, तो उनके होम लोन, बच्चों की पढ़ाई और रिटायरमेंट की तैयारी पर असर पड़ सकता है।
क्या योजना बनाएं?
परिवार के सभी संबंधित सदस्यों को मिलकर माता-पिता की आय, बचत, बीमा और संभावित खर्चों की समीक्षा करनी चाहिए। इसके आधार पर एक अलग ‘पैरेंटल केयर कॉर्पस’ यानी माता-पिता की देखभाल के लिए समर्पित फंड बनाने पर विचार किया जा सकता है।
इस फंड में माता-पिता की उपलब्ध बचत से उचित योगदान, बच्चों की नियमित आर्थिक सहायता और अन्य उपलब्ध संसाधनों को शामिल किया जा सकता है। योगदान की राशि परिवार के प्रत्येक सदस्य की आर्थिक क्षमता के अनुसार तय होनी चाहिए।
इसके साथ ही कुछ व्यावहारिक कदम भी उठाए जा सकते हैं:
- माता-पिता के नियमित खर्चों के लिए मासिक बजट तय करें।
- मेडिकल इमरजेंसी और सामान्य देखभाल के लिए अलग-अलग रकम निर्धारित करें।
- परिवार के सदस्यों के बीच आर्थिक जिम्मेदारियां स्पष्ट करें।
- माता-पिता की सहमति से बैंक खातों, बीमा पॉलिसियों और जरूरी दस्तावेजों की जानकारी व्यवस्थित रखें।
- अपने रिटायरमेंट फंड, आपातकालीन बचत और जरूरी वित्तीय लक्ष्यों को पूरी तरह नजरअंदाज न करें।
क्यों है जरूरी?
एक व्यवस्थित वित्तीय योजना से माता-पिता को जरूरत के समय सहायता मिल सकती है और बच्चों पर अचानक बड़ा आर्थिक बोझ पड़ने की आशंका कम हो सकती है। इससे परिवार के सभी सदस्यों को अपनी जिम्मेदारियों और भविष्य की जरूरतों के बारे में स्पष्टता मिलती है।
दिवाली पर इन 5 बातों की समीक्षा करना क्यों है महत्वपूर्ण?
दिवाली सिर्फ खुशियां बांटने का त्योहार नहीं, बल्कि परिवार के साथ बैठकर भविष्य की योजनाएं बनाने का भी अच्छा अवसर है। माता-पिता की मासिक आय और खर्चों का हिसाब, पर्याप्त इमरजेंसी फंड, हेल्थ इंश्योरेंस की शर्तें, भविष्य की देखभाल की लागत और परिवार की संयुक्त वित्तीय योजना की समीक्षा करके कई संभावित परेशानियों के लिए पहले से तैयारी की जा सकती है।
सबसे जरूरी बात यह है कि इन फैसलों में माता-पिता को शामिल किया जाए। उनकी जरूरतों, प्राथमिकताओं और आर्थिक स्वतंत्रता का सम्मान करते हुए योजना बनाएं। उम्र बढ़ने के साथ वित्तीय सुरक्षा और स्वास्थ्य संबंधी तैयारी पर नियमित रूप से ध्यान देना पूरे परिवार के लिए उपयोगी हो सकता है।
डिस्क्लेमर: यह लेख सामान्य जानकारी के उद्देश्य से तैयार किया गया है। हेल्थ इंश्योरेंस, निवेश और वित्तीय योजना से जुड़े फैसले लेने से पहले संबंधित पॉलिसी की शर्तें ध्यान से पढ़ें और जरूरत पड़ने पर योग्य वित्तीय सलाहकार या बीमा विशेषज्ञ से परामर्श लें। म्यूचुअल फंड और अन्य बाजार आधारित निवेशों में जोखिम हो सकता है।