Small Saving Scheme Interest Rate: अगर आप सुरक्षित निवेश के साथ तय ब्याज और टैक्स में छूट चाहते हैं, तो केंद्र सरकार की छोटी बचत योजनाएं आपके लिए एक विकल्प हो सकती हैं। इन योजनाओं में PPF, NSC और Sukanya Samriddhi Yojana जैसी स्कीमें शामिल हैं। सरकार इन योजनाओं की ब्याज दरों की समीक्षा हर तिमाही करती है। मौजूदा तिमाही में इनकी ब्याज दरों में कोई बदलाव नहीं किया गया है।
ऐसे में अगर आप बैंक की एफडी के अलावा सरकारी बचत योजनाओं में पैसा लगाने की सोच रहे हैं, तो निवेश से पहले इनकी ब्याज दर, न्यूनतम जमा, लॉक-इन अवधि और टैक्स नियमों को समझना जरूरी है। खासतौर पर ₹500 जैसी छोटी रकम से शुरुआत करने वाले निवेशकों के लिए PPF जैसी योजना उपयोगी हो सकती है।
अभी इन छोटी बचत योजनाओं पर कितना ब्याज?
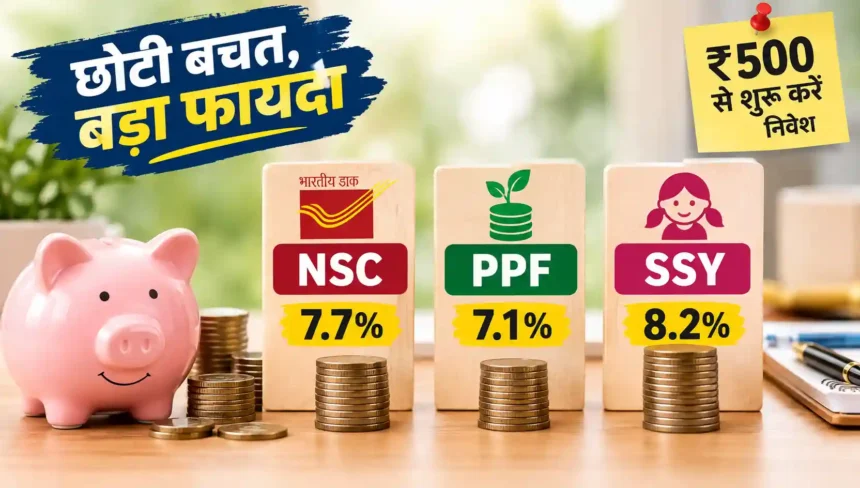
सरकार की मौजूदा दरों के अनुसार National Savings Certificate (NSC) पर 7.7%, Public Provident Fund (PPF) पर 7.1% और Sukanya Samriddhi Yojana (SSY) पर 8.2% सालाना ब्याज मिल रहा है। इनमें SSY की ब्याज दर सबसे अधिक है। हालांकि, तीनों योजनाओं का उद्देश्य और पात्रता अलग-अलग है।
यही वजह है कि केवल ब्याज दर देखकर निवेश का फैसला करना सही नहीं होगा। निवेश की अवधि, पैसे की जरूरत और टैक्स नियम भी ध्यान में रखने चाहिए।
PPF में ₹500 से शुरू कर सकते हैं निवेश
PPF उन निवेशकों के लिए बनाया गया है जो लंबे समय के लिए सुरक्षित बचत करना चाहते हैं। इसमें एक वित्त वर्ष में न्यूनतम ₹500 और अधिकतम ₹1.5 लाख जमा किया जा सकता है।
PPF की मूल अवधि 15 साल होती है। इसके बाद इसे 5-5 साल के ब्लॉक में आगे बढ़ाने का विकल्प भी मिलता है। योजना में मिलने वाला ब्याज और मैच्योरिटी राशि मौजूदा नियमों के तहत टैक्स लाभ के दायरे में आती है। आयकर की धारा 80C के तहत पात्र निवेश पर भी टैक्स लाभ मिल सकता है।
हालांकि, इसमें पैसा लंबे समय के लिए लॉक रहता है और आंशिक निकासी के नियम भी निर्धारित हैं। इसलिए PPF उन लोगों के लिए ज्यादा उपयुक्त है जिनका लक्ष्य लंबी अवधि की बचत है।
NSC में 5 साल की अवधि
National Savings Certificate यानी NSC पांच साल की अवधि वाली सरकारी बचत योजना है। इसमें फिलहाल 7.7% सालाना ब्याज दिया जा रहा है। इसमें निवेश की शुरुआत कम से कम ₹1,000 से की जा सकती है और इसके बाद ₹100 के गुणकों में निवेश किया जा सकता है।
NSC में निवेश की गई रकम पर आयकर की धारा 80C के तहत निर्धारित सीमा तक टैक्स लाभ मिल सकता है। हालांकि, NSC पर मिलने वाला ब्याज पूरी तरह टैक्स-फ्री नहीं होता। इसलिए निवेश से पहले अपनी टैक्स देनदारी को समझना जरूरी है।
पांच साल की निश्चित अवधि के कारण यह उन निवेशकों के लिए विकल्प हो सकता है जिन्हें मध्यम अवधि में सुरक्षित निवेश की जरूरत है।
बेटी के भविष्य के लिए SSY
Sukanya Samriddhi Yojana (SSY) खासतौर पर बेटियों के भविष्य के लिए बनाई गई सरकारी बचत योजना है। इसमें वर्तमान में 8.2% सालाना ब्याज मिल रहा है, जो इन तीनों योजनाओं में सबसे ज्यादा है।
इस खाते को 10 साल से कम उम्र की बेटी के नाम पर उसके माता-पिता या कानूनी अभिभावक द्वारा खोला जा सकता है। इसमें एक वित्त वर्ष में कम से कम ₹250 और अधिकतम ₹1.5 लाख जमा किए जा सकते हैं।
SSY में रकम जमा करने की अवधि 15 साल तक होती है, जबकि खाते की मैच्योरिटी सामान्य तौर पर खाता खुलने से 21 साल बाद होती है। कुछ निर्धारित परिस्थितियों में बेटी की उच्च शिक्षा और विवाह से जुड़े खर्चों के लिए नियमों के अनुसार आंशिक निकासी की सुविधा मिलती है।
NSC, PPF और SSY में अंतर समझें
| खासियत | NSC | PPF | SSY |
|---|---|---|---|
| पात्रता | भारतीय नागरिक | भारतीय नागरिक | 10 साल से कम उम्र की बेटी के नाम |
| मौजूदा ब्याज दर | 7.7% | 7.1% | 8.2% |
| न्यूनतम निवेश | ₹1,000 | ₹500 सालाना | ₹250 सालाना |
| अधिकतम निवेश | निर्धारित अधिकतम सीमा नहीं | ₹1.5 लाख सालाना | ₹1.5 लाख सालाना |
| अवधि | 5 साल | 15 साल | 21 साल की मैच्योरिटी अवधि |
| टैक्स लाभ | 80C के तहत पात्रता | 80C सहित निर्धारित टैक्स लाभ | 80C सहित निर्धारित टैक्स लाभ |
| मुख्य उद्देश्य | मध्यम अवधि की बचत | लंबी अवधि की बचत | बेटी की शिक्षा/भविष्य के लिए बचत |
₹500 महीने से कितना निवेश होगा?
अगर कोई व्यक्ति हर महीने ₹500 बचाता है, तो सालभर में उसकी बचत ₹6,000 होगी। छोटी रकम होने के बावजूद नियमित निवेश लंबे समय में एक अच्छा बचत अनुशासन बनाने में मदद कर सकता है।
हालांकि, यह ध्यान रखना जरूरी है कि ₹500 महीने का निवेश सीधे तौर पर हर योजना में इसी तरीके से जमा नहीं किया जा सकता। उदाहरण के लिए PPF में न्यूनतम सालाना जमा ₹500 है, जबकि NSC में निवेश सर्टिफिकेट खरीदने के रूप में किया जाता है और SSY में न्यूनतम सालाना जमा ₹250 है।
इसलिए निवेश शुरू करने से पहले योजना के मौजूदा नियमों और अपनी जरूरत के अनुसार विकल्प चुनना चाहिए।
आपके लिए कौन-सी योजना?
अगर आपका लक्ष्य करीब 5 साल की सुरक्षित बचत है, तो NSC की निश्चित अवधि पर विचार किया जा सकता है। वहीं लंबी अवधि के लिए PPF एक सरकारी बचत विकल्प है। अगर बेटी की शिक्षा या भविष्य के लिए निवेश करना है और पात्रता पूरी होती है, तो SSY पर विचार किया जा सकता है।
ध्यान रखें कि सबसे ज्यादा ब्याज दर वाली योजना हर निवेशक के लिए जरूरी नहीं कि सबसे उपयुक्त हो। निवेश का फैसला करते समय अवधि, निकासी की जरूरत, पात्रता, टैक्स स्थिति और वित्तीय लक्ष्य को साथ में देखना चाहिए।
Source: उपलब्ध सरकारी छोटी बचत योजनाओं की ब्याज दरों और नियमों पर आधारित।
डिस्क्लेमर: छोटी बचत योजनाओं की ब्याज दरें सरकार द्वारा समय-समय पर संशोधित की जा सकती हैं। निवेश करने से पहले संबंधित सरकारी विभाग/बैंक/डाकघर से मौजूदा नियम, ब्याज दर और टैक्स प्रावधानों की पुष्टि करें। यह लेख केवल सामान्य जानकारी के लिए है और इसे निवेश सलाह न माना जाए।