


NewsjagranNewsjagranNewsjagran
  • बिजनेस न्यूज़
    बिजनेस न्यूज़Show More
    nps-vs-epf-retirement-fund-calculation-25-years
    NPS vs EPF: 25 साल में कौन बनाएगा ज्यादा रिटायरमेंट फंड? ₹50,000 बेसिक सैलरी पर समझें पूरा कैलकुलेशन
    13 नवम्बर 2026
    diabetes-alzheimers-risk-53-percent-increase-research
    डायबिटीज सिर्फ शरीर ही नहीं, दिमाग को भी कर रही खोखला! नई रिसर्च में मिला चौंकाने वाला संकेत
    13 नवम्बर 2026
    eps-pension-calculation-20-years-salary-25000
    EPS Calculation: 20 साल की नौकरी पर ₹25,000 सैलरी वाले कर्मचारी को कितनी मिलेगी पेंशन? समझें पूरा हिसाब
    13 नवम्बर 2026
    captain-cook-salt-brand-story-tata-salt
    Brand Story: ‘देश का नमक’ टाटा को चुनौती देने वाला कैप्टन कुक कैसे बना 100 करोड़ का ब्रांड? एक विज्ञापन ने बदल दी थी बाजार की तस्वीर
    13 नवम्बर 2026
    aebs-feature-mandatory-in-new-cars-india-2030
    खतरा आते ही खुद लगेंगे कार के ब्रेक, क्या है AEBS फीचर और कैसे एक्सीडेंट में बचाएगा आपकी जान?
    13 नवम्बर 2026
  • कमोडिटी
    कमोडिटीShow More
    gold-silver-price-today-13-november-2026-gold-silver-rate
    Gold Silver Price Today: सोने-चांदी में लौटी चमक, ₹3,000 तक चढ़े दाम; चेक करें आज का ताजा भाव
    13 नवम्बर 2026
    gold-silver-price-today-13-november-2026-gold-silver-rate
    Gold Silver Price Today: खरीदारों की मौज! सोना-चांदी हुए सस्ते, ₹3,000 तक गिरे दाम; चेक करें लेटेस्ट रेट्स
    12 नवम्बर 2026
    manappuram-finance-q2-results-profit-dividend-gold-loan-aum
    Gold Silver Price Crash: धड़ाम हुआ सोना, चांदी हुई क्रैश; 5000 रुपये तक गिरे दाम, जानें दिल्ली में क्या है ताजा भाव
    11 नवम्बर 2026
    iran-us-war-tension-trump-statement-crude-oil-brent-price-falls-below-92-dollar
    ईरान-अमेरिका युद्ध का खतरा टला? ट्रंप के बयान से कच्चे तेल में गिरावट, ब्रेंट क्रूड $92 के नीचे फिसला
    10 नवम्बर 2026
    gold-silver-price-today-diwali-after-gold-silver-price-hike
    Gold Silver Price Today: दिवाली के बाद चमका सोना-चांदी, कीमतों में ₹4,300 तक का उछाल, खरीदने से पहले चेक करें ताजा रेट
    9 नवम्बर 2026
  • शेयर बाज़ार
    शेयर बाज़ारShow More
    stocks-to-watch-today-13-november-2026-nvidia-meesho-ola-electric
    Stocks to Watch Today: Nvidia में गिरावट से AI शेयरों में हलचल, आज Meesho से Ola Electric तक इन 11 शेयरों पर रहेगी नजर
    13 नवम्बर 2026
    manappuram-finance-q2-results-profit-dividend-gold-loan-aum
    Manappuram Finance Q2 Results: गोल्ड लोन कंपनी का मुनाफा 223% उछला, ₹1 प्रति शेयर डिविडेंड का ऐलान
    12 नवम्बर 2026
    reliance-power-q2-results-profit-falls-65-percent-share-price-below-20
    Reliance Power Q2 Results: अनिल अंबानी की कंपनी का मुनाफा 65% लुढ़का, रेवेन्यू और EBITDA में भी गिरावट; ₹20 से नीचे शेयर
    12 नवम्बर 2026
    nvidia-jensen-huang-resigns-share-price-crash-14-percent-colette-kress-ceo
    Nvidia Share Crash: जेन्सेन हुआंग के इस्तीफे से मचा हड़कंप, 14% तक टूटे शेयर; एक हफ्ते में ₹50 लाख करोड़ से ज्यादा की वैल्यू साफ!
    12 नवम्बर 2026
    vodafone-idea-q2-result-fy27-loss-revenue-arpu
    Vodafone Idea Q2 Result: Vi का घाटा बढ़कर ₹5,975 करोड़, रेवेन्यू में 6.2% का उछाल; ARPU और ग्राहकों की संख्या में भी बढ़ोतरी
    12 नवम्बर 2026
Search
© 2026 News Jagran Digital Media. All Rights Reserved. | Udyam-HR-05-0178310
Reading: NPS vs EPF: ₹10,000 महीने के निवेश पर 25 साल बाद कितना फंड? जानिए रिटर्न, टैक्स और निकासी का पूरा गणित
Share
Notification Show More
Font ResizerAa
NewsjagranNewsjagran
Font ResizerAa
  • बिजनेस न्यूज़
  • कमोडिटी
  • शेयर बाज़ार
Search
  • बिजनेस न्यूज़
  • कमोडिटी
  • शेयर बाज़ार
Follow US
© 2026 News Jagran. All Rights Reserved.
बिजनेस न्यूज़

NPS vs EPF: ₹10,000 महीने के निवेश पर 25 साल बाद कितना फंड? जानिए रिटर्न, टैक्स और निकासी का पूरा गणित

Namam Sharma
Last updated: 2026/09/15 at 9:55 पूर्वाह्न
Namam Sharma - Senior Editor – Newsjagran
Share
12 Min Read
gen-z-retirement-planning-iris-6-survey-axis-max-life
SHARE

NPS vs EPF Calculation: रिटायरमेंट के लिए नियमित निवेश करने वालों के सामने अक्सर EPF और NPS में से बेहतर विकल्प चुनने का सवाल होता है। दोनों का उद्देश्य लंबी अवधि में रिटायरमेंट कॉर्पस तैयार करना है, लेकिन इनके निवेश का तरीका, रिटर्न, जोखिम, टैक्स नियम और निकासी की शर्तें अलग-अलग हैं।

Contents
EPF और NPS में सबसे बड़ा अंतर क्या है?₹10,000 महीने के निवेश का 25 साल का कैलकुलेशनNPS में ज्यादा रिटर्न की संभावना क्यों?EPF की सबसे बड़ी ताकत क्या है?EPF और NPS के टैक्स फायदेEPF में टैक्स का नियमNPS में अतिरिक्त ₹50,000 की टैक्स छूटरिटायरमेंट पर पैसा कैसे निकलेगा?तो ₹10,000 महीने के निवेश में कौन बेहतर?EPF के साथ NPS का इस्तेमाल ज्यादा संतुलित रणनीति हो सकती हैनिष्कर्ष

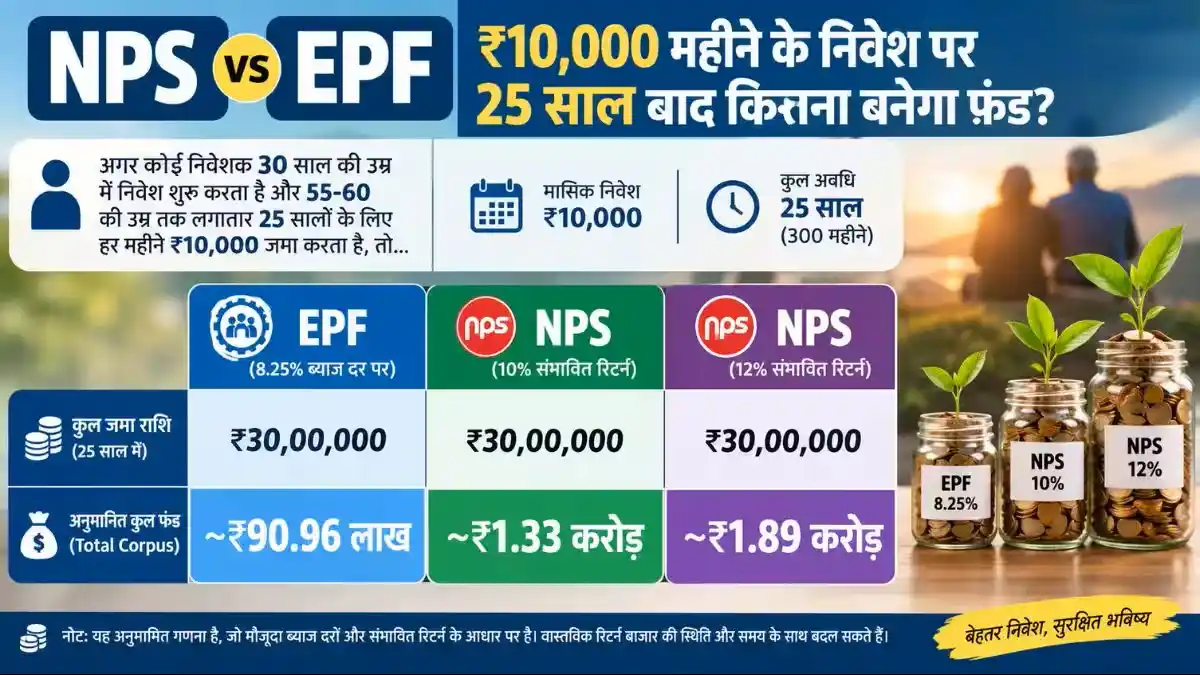
अगर कोई व्यक्ति हर महीने ₹10,000 निवेश करता है और यह सिलसिला 25 साल तक जारी रखता है, तो कुल निवेश ₹30 लाख होगा। अब सवाल यह है कि अलग-अलग अनुमानित रिटर्न के आधार पर यह रकम कितनी बड़ी हो सकती है और NPS तथा EPF में क्या अंतर रहेगा।

EPF और NPS में सबसे बड़ा अंतर क्या है?
EPF यानी Employees’ Provident Fund नौकरीपेशा कर्मचारियों के लिए रिटायरमेंट सेविंग का प्रमुख माध्यम है। EPF पर ब्याज दर सरकार द्वारा तय की जाती है और EPFO के नियमों के तहत खाते में ब्याज जोड़ा जाता है। इसका रिटर्न बाजार से सीधे जुड़ा नहीं होता, इसलिए शेयर बाजार की रोजाना की तेजी-मंदी का असर EPF बैलेंस पर नहीं पड़ता।

दूसरी ओर NPS यानी National Pension System बाजार से जुड़ी रिटायरमेंट योजना है। इसमें निवेशक के पैसे को चुने गए एसेट एलोकेशन के अनुसार इक्विटी, कॉरपोरेट डेट और सरकारी प्रतिभूतियों जैसे विकल्पों में लगाया जाता है। इसलिए NPS में मिलने वाला रिटर्न पहले से तय या गारंटीड नहीं होता।

यही वजह है कि लंबी अवधि में NPS का संभावित रिटर्न EPF से अधिक हो सकता है, लेकिन इसके साथ बाजार जोखिम भी जुड़ा रहता है।

₹10,000 महीने के निवेश का 25 साल का कैलकुलेशन

मान लेते हैं कि निवेशक हर महीने ₹10,000 जमा करता है और 25 साल तक निवेश जारी रखता है। इस अवधि में उसकी कुल जेब से गई रकम होगी:

₹10,000 × 12 × 25 = ₹30,00,000

अब अगर EPF के लिए उदाहरण के तौर पर 8.25% सालाना ब्याज और NPS के लिए 10% सालाना औसत रिटर्न मानकर गणना की जाए, तो कंपाउंडिंग की वजह से दोनों के अंतिम कॉर्पस में बड़ा अंतर आ सकता है।

मासिक निवेश और मासिक कंपाउंडिंग के आधार पर अनुमानित गणना इस प्रकार समझी जा सकती है:

विकल्पमासिक निवेशअवधिअनुमानित सालाना दरअनुमानित फंड
EPF₹10,00025 साल8.25%करीब ₹95 लाख
NPS₹10,00025 साल10%करीब ₹1.33 करोड़
NPS₹10,00025 साल12%करीब ₹1.90 करोड़

यहां ध्यान रखना जरूरी है कि NPS का 10% या 12% रिटर्न सिर्फ अनुमानित दर है। वास्तविक रिटर्न इससे कम या ज्यादा हो सकता है। इसी तरह EPF की ब्याज दर भी भविष्य में बदल सकती है।

इस गणना से यह समझ आता है कि लंबी अवधि में कुछ प्रतिशत अतिरिक्त रिटर्न भी कंपाउंडिंग के कारण अंतिम कॉर्पस में काफी बड़ा अंतर पैदा कर सकता है।

NPS में ज्यादा रिटर्न की संभावना क्यों?

NPS में निवेश का एक हिस्सा इक्विटी में लगाया जा सकता है। इक्विटी में लंबी अवधि में अपेक्षाकृत ज्यादा रिटर्न की संभावना रहती है, लेकिन बाजार में उतार-चढ़ाव भी होता है।

उदाहरण के लिए, अगर किसी निवेशक का NPS पोर्टफोलियो लंबे समय में औसतन 10% रिटर्न देता है, तो ₹10,000 के मासिक निवेश से 25 साल में बनने वाला कॉर्पस EPF की 8.25% दर पर बनने वाले अनुमानित कॉर्पस से काफी अधिक हो सकता है।

लेकिन सिर्फ संभावित रिटर्न देखकर NPS को बेहतर मान लेना सही नहीं होगा। रिटायरमेंट के करीब आते समय बाजार में गिरावट होने पर कॉर्पस प्रभावित हो सकता है। इसलिए NPS में एसेट एलोकेशन और निवेश की अवधि को ध्यान में रखना जरूरी है।

EPF की सबसे बड़ी ताकत क्या है?

EPF का सबसे बड़ा फायदा इसकी स्थिरता और नौकरीपेशा कर्मचारियों के लिए अनिवार्य बचत की व्यवस्था है। कर्मचारी के वेतन से योगदान होता है और नियोक्ता की ओर से भी निर्धारित योगदान किया जाता है।

इसलिए वास्तविक EPF रिटायरमेंट कॉर्पस केवल कर्मचारी द्वारा जमा किए गए ₹10,000 पर आधारित नहीं होता। यदि ₹10,000 सिर्फ कर्मचारी का योगदान है और नियोक्ता का पात्र योगदान भी खाते में जा रहा है, तो वास्तविक फंड इससे काफी अलग हो सकता है।

इस लेख में ₹10,000 मासिक निवेश की तुलना को सरल रखने के लिए दोनों विकल्पों में समान निवेश राशि मानकर गणना की गई है।

EPF और NPS के टैक्स फायदे

रिटायरमेंट प्लानिंग में सिर्फ रिटर्न नहीं, बल्कि टैक्स बचत भी महत्वपूर्ण है।

EPF में टैक्स का नियम

EPF में कर्मचारी का पात्र योगदान आयकर कानून के तहत Section 80C की सीमा के भीतर टैक्स लाभ के लिए इस्तेमाल किया जा सकता है। 80C के तहत कुल निर्धारित सीमा ₹1.5 लाख सालाना है, जिसमें कई अन्य निवेश और भुगतान भी शामिल होते हैं।

EPF का ब्याज और निकासी भी निर्धारित शर्तों के अधीन टैक्स नियमों के अनुसार होती है। हालांकि, बहुत अधिक कर्मचारी योगदान होने पर ब्याज के टैक्स नियम अलग हो सकते हैं।

मसलन, कर्मचारी के अपने EPF और अन्य निर्दिष्ट फंड में सालाना योगदान की निर्धारित सीमा से ऊपर के हिस्से पर मिलने वाले ब्याज के लिए अलग टैक्स प्रावधान लागू हो सकते हैं।

NPS में अतिरिक्त ₹50,000 की टैक्स छूट

NPS का एक प्रमुख टैक्स लाभ Section 80CCD(1B) है। इसके तहत पात्र करदाता को Section 80C की सीमा से अलग ₹50,000 तक अतिरिक्त deduction का लाभ मिल सकता है।

यानी पुराने टैक्स रिजीम में पात्रता और अन्य शर्तें पूरी होने पर NPS टैक्स प्लानिंग में अतिरिक्त फायदा दे सकता है।

हालांकि, नई टैक्स व्यवस्था और पुरानी टैक्स व्यवस्था में deductions के नियम अलग हैं। इसलिए केवल NPS में निवेश करने से हर करदाता को ₹50,000 की टैक्स बचत मिलेगी, ऐसा मानना सही नहीं है।

रिटायरमेंट पर पैसा कैसे निकलेगा?

EPF और NPS के बीच सबसे महत्वपूर्ण अंतर निकासी के समय दिखाई देता है।

EPF: पात्रता और लागू नियमों के अनुसार रिटायरमेंट या अन्य अनुमत परिस्थितियों में EPF राशि निकाली जा सकती है। रिटायरमेंट के लिए जमा रकम का स्वरूप मुख्य रूप से एकमुश्त कॉर्पस जैसा होता है।

NPS: सामान्य रूप से 60 वर्ष की उम्र पर सामान्य निकासी के नियमों के तहत NPS कॉर्पस का एक हिस्सा एकमुश्त निकाला जा सकता है और शेष हिस्से का उपयोग एन्युटी खरीदने में किया जाता है। सामान्य निकासी के मौजूदा नियमों में अधिकतम 60% कॉर्पस एकमुश्त निकालने का प्रावधान है, जबकि कम से कम 40% हिस्सा एन्युटी के लिए इस्तेमाल किया जाता है।

एकमुश्त निकासी का पात्र हिस्सा टैक्स नियमों के अनुसार टैक्स-फ्री हो सकता है, जबकि एन्युटी से मिलने वाली पेंशन आय सामान्यतः प्राप्तकर्ता के लागू टैक्स स्लैब के अनुसार कर योग्य होती है।

तो ₹10,000 महीने के निवेश में कौन बेहतर?

अगर आपकी पहली प्राथमिकता सुरक्षित और अपेक्षाकृत स्थिर रिटर्न है, तो EPF एक मजबूत रिटायरमेंट सेविंग विकल्प है। खासकर नौकरीपेशा लोगों के लिए नियोक्ता का योगदान इसे और महत्वपूर्ण बनाता है।

वहीं अगर आप लंबी अवधि के लिए बाजार जोखिम लेने को तैयार हैं और ज्यादा कॉर्पस बनाने की संभावना चाहते हैं, तो NPS बेहतर विकल्प साबित हो सकता है। इक्विटी एक्सपोजर के कारण इसमें EPF की तुलना में ज्यादा रिटर्न की संभावना रहती है, लेकिन कोई निश्चित रिटर्न नहीं है।

इसलिए दोनों को आमने-सामने रखकर सिर्फ यह कहना कि एक हमेशा दूसरे से बेहतर है, सही तरीका नहीं होगा।

EPF के साथ NPS का इस्तेमाल ज्यादा संतुलित रणनीति हो सकती है

नौकरीपेशा व्यक्ति के लिए EPF और NPS को एक-दूसरे के विकल्प के बजाय पूरक निवेश के रूप में देखना ज्यादा उपयोगी हो सकता है।

EPF से अपेक्षाकृत स्थिर रिटायरमेंट कॉर्पस तैयार किया जा सकता है, जबकि NPS के जरिए अतिरिक्त रिटायरमेंट फंड और संभावित बाजार-आधारित ग्रोथ हासिल की जा सकती है।

उदाहरण के तौर पर, जो निवेशक NPS के अतिरिक्त टैक्स लाभ के लिए पात्र है, वह ₹50,000 सालाना यानी लगभग ₹4,167 प्रति माह का अतिरिक्त NPS निवेश अपनी रणनीति में शामिल कर सकता है। इससे निवेश के साथ-साथ लागू टैक्स व्यवस्था में अतिरिक्त deduction का लाभ भी मिल सकता है।

हालांकि, निवेश का फैसला उम्र, आय, टैक्स रिजीम, जोखिम लेने की क्षमता, रिटायरमेंट की अवधि और मौजूदा EPF कॉर्पस को देखकर करना चाहिए।

निष्कर्ष

₹10,000 महीने के निवेश के उदाहरण से साफ है कि कंपाउंडिंग और रिटर्न की दर में छोटा अंतर भी 25 साल जैसी लंबी अवधि में बड़ा असर डाल सकता है। EPF अपेक्षाकृत स्थिर रिटर्न और नौकरीपेशा कर्मचारियों के लिए नियमित बचत का मजबूत माध्यम है, जबकि NPS बाजार आधारित होने के कारण लंबी अवधि में अधिक कॉर्पस बनाने की संभावना देता है।

इसलिए अगर लक्ष्य पूंजी की स्थिरता और कम बाजार जोखिम है तो EPF महत्वपूर्ण है। अगर लक्ष्य लंबी अवधि में ज्यादा रिटायरमेंट कॉर्पस और पेंशन की व्यवस्था है और आप बाजार जोखिम स्वीकार कर सकते हैं, तो NPS को भी पोर्टफोलियो में शामिल किया जा सकता है।

नोट: ऊपर दिए गए NPS और EPF के आंकड़े उदाहरणात्मक गणना हैं। वास्तविक रिटर्न, EPF ब्याज दर, NPS कॉर्पस और टैक्स लाभ व्यक्ति की स्थिति तथा उस समय लागू नियमों पर निर्भर करेंगे।

Source: आयकर विभाग और EPFO/NPS के लागू नियमों पर आधारित।

Disclaimer: यह जानकारी केवल सामान्य सूचना के उद्देश्य से दी गई है। निवेश बाजार जोखिमों के अधीन हैं। NPS का रिटर्न निश्चित या गारंटीड नहीं है। निवेश करने से पहले अपनी वित्तीय स्थिति, टैक्स नियमों और जोखिम क्षमता को ध्यान में रखते हुए योग्य वित्तीय सलाहकार से सलाह लें। NewsJagran किसी विशेष निवेश उत्पाद में पैसा लगाने की सलाह नहीं देता।
You Might Also Like

NPS vs EPF: 25 साल में कौन बनाएगा ज्यादा रिटायरमेंट फंड? ₹50,000 बेसिक सैलरी पर समझें पूरा कैलकुलेशन

डायबिटीज सिर्फ शरीर ही नहीं, दिमाग को भी कर रही खोखला! नई रिसर्च में मिला चौंकाने वाला संकेत

EPS Calculation: 20 साल की नौकरी पर ₹25,000 सैलरी वाले कर्मचारी को कितनी मिलेगी पेंशन? समझें पूरा हिसाब

Brand Story: ‘देश का नमक’ टाटा को चुनौती देने वाला कैप्टन कुक कैसे बना 100 करोड़ का ब्रांड? एक विज्ञापन ने बदल दी थी बाजार की तस्वीर

खतरा आते ही खुद लगेंगे कार के ब्रेक, क्या है AEBS फीचर और कैसे एक्सीडेंट में बचाएगा आपकी जान?

TAGGED: EPF Calculator, EPF Interest Rate, EPF Tax Benefits, NPS Calculator, NPS Return, NPS tax benefits, NPS vs EPF, NPS vs EPF 10000 Monthly Investment, NPS vs EPF Calculation
Share This Article
Facebook Twitter Copy Link Print
Share
By Namam Sharma Senior Editor – Newsjagran
Follow:
नमम शर्मा, Newsjagran के सीनियर एडिटर हैं। बिज़नेस न्यूज़, कमोडिटी बाज़ार, सोना-चांदी भाव, पेट्रोल-डीजल रेट और फाइनेंस में 9 साल का अनुभव। हिंदी डिजिटल पत्रकारिता के जानकार।
Previous Article jensen-huang-trump-nvidia-ceo-ai-data-center-next-25-years-oil Jensen Huang News: लाइव पैनल में Nvidia CEO को ट्रंप का फोन, बोले- अगले 25 साल का ‘तेल’ होंगे डेटा सेंटर
Next Article gorakhpur-badhni-route-vande-bharat-120-kmph-test-ner-engineers काशी से दिल्ली का सफर होगा और आरामदायक, कैंट स्टेशन से जल्द शुरू हो सकती है स्लीपर वंदे भारत

आज के लाइव रेट्स

  • आज का सोने का भाव
  • आज का चांदी का भाव
  • आज का पेट्रोल-डीजल भाव
  • आज का LPG रेट
  • CNG रेट
  • PNG रेट
  • कच्चे तेल का भाव
  • डॉलर-रुपया रेट
  • IPO GMP Today

सबसे ज्यादा पढ़ी गई खबरें

ipo-gmp-today-mainboard-sme
Crystal Crop Protection IPO GMP: ग्रे मार्केट में नहीं मिल रहा कोई प्रीमियम, जानें लेटेस्ट GMP और लिस्टिंग से जुड़ी जानकारी
शेयर बाज़ार फाइनेंस
crude-oil-price-today
Crude Oil Price Today: कच्चे तेल की कीमतों में गिरावट या तेजी? जानिए आज का लेटेस्ट अपडेट
कमोडिटी फाइनेंस
live-petrol-diesel-price
Petrol Diesel Price Today: आज आपके शहर में पेट्रोल-डीजल के ताजा रेट
कमोडिटी फाइनेंस
gold-price-today
Gold Price Today: आज भारत के प्रमुख शहरों में 24K, 22K और 18K सोने के ताजा रेट
कमोडिटी फाइनेंस
silver-price-today
Silver Price Today: आज भारत के प्रमुख शहरों में चांदी के ताजा रेट
कमोडिटी फाइनेंस
lpg-price-today
LPG Price Today: आज भारत के प्रमुख शहरों में घरेलू और कमर्शियल LPG सिलेंडर के ताजा रेट
कमोडिटी फाइनेंस
cng-price-hike-ahmedabad-adani-gas-price-9847
CNG Price Today: आज भारत के प्रमुख शहरों में CNG के ताजा रेट
कमोडिटी फाइनेंस
png-price-today
PNG Price Today: आज भारत के प्रमुख शहरों में PNG गैस के ताजा रेट
कमोडिटी फाइनेंस
maurya-dth-service-kasganj-sd-hd-plans
Maurya DTH Service: कासगंज में SD और HD चैनलों के लिए खास ऑफर, ₹199 से शुरू रिचार्ज प्लान
बिजनेस न्यूज़ फाइनेंस
57th-gst-council-meeting-2026-refund-compliance-itc-arrest-decisions
GST Council Meeting LIVE: रजिस्ट्रेशन और कंप्लायंस पर बड़े फैसले, गिरफ्तारी पावर से लेकर ITC तक वित्त मंत्री ने किया साफ
बिजनेस न्यूज़ फाइनेंस

महत्वपूर्ण पृष्ठ

  • बिजनेस न्यूज़
  • कमोडिटी
  • शेयर बाज़ार

त्वरित लिंक्स

  • मनोरंजन
  • टेक्नोलॉजी
  • उत्सव
  • स्मार्ट फ़ोन
  • बॉलीवुड
  • बिजनेस न्यूज़
  • Advertise With Us
  • अक्सर पूछे जाने वाले सवाल (FAQ)
  • Terms of Service

Discover News Jagran

  • About Us
  • Contact Us
  • Privacy Policy
  • Disclaimer & Affiliate Disclosure
  • Editorial Policy
  • Author Bio & Team
  • Career

आज के लाइव रेट्स

  • आज का सोने का भाव
  • आज का चांदी का भाव
  • आज का पेट्रोल-डीजल भाव
  • आज का LPG रेट
  • CNG रेट
  • PNG रेट
  • कच्चे तेल का भाव
  • डॉलर-रुपया रेट
  • IPO GMP Today
NewsjagranNewsjagran
© 2026 News Jagran Digital Media | Google News Approved | MSME: Udyam-HR-05-0178310
  • बिजनेस न्यूज़
  • कमोडिटी
  • शेयर बाज़ार
Manage Consent
To provide the best experiences, we use technologies like cookies to store and/or access device information. Consenting to these technologies will allow us to process data such as browsing behaviour or unique IDs on this site. Not consenting or withdrawing consent, may adversely affect certain features and functions.
Functional Always active
The technical storage or access is strictly necessary for the legitimate purpose of enabling the use of a specific service explicitly requested by the subscriber or user, or for the sole purpose of carrying out the transmission of a communication over an electronic communications network.
Preferences
The technical storage or access is necessary for the legitimate purpose of storing preferences that are not requested by the subscriber or user.
Statistics
The technical storage or access that is used exclusively for statistical purposes. The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
Marketing
The technical storage or access is required to create user profiles to send advertising, or to track the user on a website or across several websites for similar marketing purposes.
  • Manage options
  • Manage services
  • Manage {vendor_count} vendors
  • Read more about these purposes
View preferences
  • {title}
  • {title}
  • {title}
Welcome Back!

Sign in to your account

Lost your password?









