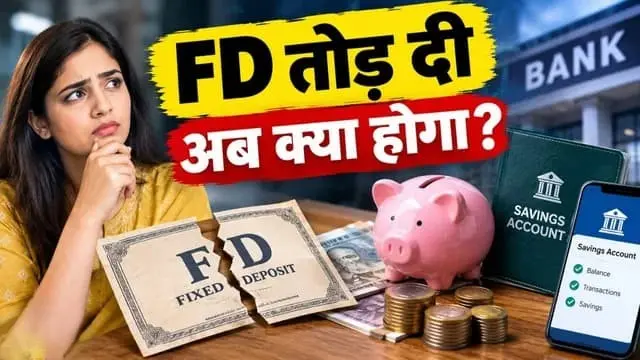
FD Premature Closure: फिक्स्ड डिपॉजिट (FD) को सुरक्षित निवेश विकल्प माना जाता है, क्योंकि इसमें पहले से तय अवधि के लिए पैसा जमा करके निश्चित ब्याज कमाया जा सकता है। लेकिन अगर अचानक पैसों की जरूरत पड़ जाए और FD को मैच्योरिटी से पहले तोड़ना पड़े, तो मिलने वाला ब्याज कम हो सकता है। कुछ मामलों में बैंक प्रीमैच्योर क्लोजर के लिए पेनल्टी भी लगाते हैं।
इसलिए FD खोलते समय सिर्फ ब्याज दर देखना ही काफी नहीं है। यह समझना भी जरूरी है कि अगर जरूरत पड़ने पर FD समय से पहले बंद करनी पड़े तो बैंक ब्याज की गणना किस आधार पर करेगा और कितना शुल्क काट सकता है।
FD मैच्योरिटी से पहले तोड़ने पर क्या होता है?
मान लीजिए आपने 2 साल के लिए ₹5 लाख की FD कराई और बैंक ने इस पर 7% सालाना ब्याज देने की बात कही। लेकिन 10 महीने बाद आपको अचानक पैसों की जरूरत पड़ गई और आपने FD बंद करने का फैसला किया।
ऐसी स्थिति में आम तौर पर बैंक आपको पूरी 2 साल की FD पर तय 7% ब्याज नहीं देता। प्रीमैच्योर क्लोजर में बैंक उस अवधि के लिए लागू ब्याज दर के आधार पर ब्याज की गणना कर सकता है, जितने समय तक FD वास्तव में चली है।
उदाहरण के लिए, मान लीजिए 10 महीने की अवधि के लिए लागू ब्याज दर 6% थी और बैंक की शर्तों के अनुसार प्रीमैच्योर क्लोजर पर 1% पेनल्टी लगती है। इस स्थिति में गणना के लिए प्रभावी दर करीब 5% रह सकती है।
हालांकि वास्तविक नियम बैंक, FD के प्रकार, जमा की तारीख और बैंक की उस समय लागू शर्तों के अनुसार अलग-अलग हो सकते हैं। इसलिए FD तोड़ने से पहले बैंक से मिलने वाली वास्तविक क्लोजर राशि जरूर जांचनी चाहिए।
₹5 लाख की FD का उदाहरण समझिए
मान लेते हैं कि आपने ₹5 लाख की FD 2 साल के लिए 7% ब्याज दर पर कराई है।
अगर FD को पूरी 2 साल की अवधि तक चलाया जाता है और यहां सरल अनुमान के लिए सालाना ब्याज का इस्तेमाल करें, तो ब्याज लगभग ₹70,000 होगा। यानी मूलधन और ब्याज मिलाकर रकम करीब ₹5.70 लाख हो सकती है।
लेकिन अब मान लीजिए कि आपको 10 महीने बाद FD तोड़नी पड़ती है।
यदि बैंक 10 महीने के लिए लागू दर 6% मानता है और 1% प्रीमैच्योर क्लोजर पेनल्टी के बाद प्रभावी दर करीब 5% बनती है, तो सरल ब्याज के आधार पर:
₹5,00,000 × 5% × 10/12 = करीब ₹20,833 ब्याज
इस तरह आपको करीब ₹5.21 लाख मिल सकते हैं।
अगर इसी उदाहरण में FD को पूरे 2 साल के लिए रखा जाता और सरल ब्याज के आधार पर करीब ₹5.70 लाख मिलते, तो दोनों स्थितियों के बीच अंतर लगभग ₹49,167 होता।
ध्यान रखें कि यह केवल समझाने के लिए बनाया गया उदाहरण है। वास्तविक FD में कंपाउंडिंग, बैंक की लागू ब्याज दर, प्रीमैच्योर क्लोजर नियम और पेनल्टी के कारण अंतिम रकम अलग हो सकती है। साथ ही ब्याज पर लागू टैक्स को भी इस उदाहरण में शामिल नहीं किया गया है।
सिर्फ पेनल्टी ही नुकसान की वजह नहीं है
FD समय से पहले तोड़ने पर नुकसान को केवल पेनल्टी के रूप में देखना सही नहीं होगा। बड़ा अंतर कई बार कम ब्याज दर की वजह से भी आता है।
मान लीजिए आपने लंबी अवधि के लिए 7% की FD बुक की थी, लेकिन कुछ महीनों बाद उसे तोड़ने पर बैंक आपके वास्तविक निवेश की अवधि के लिए 6% की दर लागू करता है। इसके बाद बैंक की शर्तों के अनुसार प्रीमैच्योर क्लोजर शुल्क भी लग सकता है।
यानी नुकसान दो स्तर पर हो सकता है:
- आपको मूल FD की 7% दर का पूरा लाभ नहीं मिलता।
- लागू नियमों के अनुसार प्रीमैच्योर क्लोजर शुल्क/पेनल्टी लग सकती है।
इसी वजह से FD तोड़ने से पहले बैंक से नेट पेआउट यानी खाते में वास्तव में मिलने वाली रकम पूछना ज्यादा महत्वपूर्ण है।
FD तोड़ने से पहले लोन या ओवरड्राफ्ट का विकल्प देखें
अगर आपको सिर्फ कुछ समय के लिए पैसों की जरूरत है, तो पूरी FD बंद करना हमेशा जरूरी नहीं हो सकता। बैंक से यह पूछना उपयोगी हो सकता है कि आपकी FD के बदले लोन या ओवरड्राफ्ट की सुविधा उपलब्ध है या नहीं।
इस विकल्प में आपकी FD बैंक के पास बनी रह सकती है और जरूरत के मुताबिक उसके खिलाफ फंड लिया जा सकता है। हालांकि इस पर ब्याज और अन्य शर्तें लागू हो सकती हैं, इसलिए FD तोड़ने और लोन/ओवरड्राफ्ट लेने की कुल लागत की तुलना करनी चाहिए।
FD मैच्योरिटी से पहले तोड़ने से पहले ये 5 बातें जांचें
- प्रीमैच्योर क्लोजर की अनुमति है या नहीं।
- किस ब्याज दर से दोबारा ब्याज की गणना होगी।
- पेनल्टी या क्लोजर चार्ज कितना है।
- FD तोड़ने के बाद हाथ में कितनी नेट रकम आएगी।
- FD के बदले लोन या ओवरड्राफ्ट का विकल्प सस्ता पड़ रहा है या नहीं।
निष्कर्ष
FD को मैच्योरिटी तक बनाए रखना आम तौर पर इसलिए फायदेमंद हो सकता है क्योंकि निवेशक को तय अवधि की ब्याज दर का लाभ मिलता है। लेकिन अचानक पैसों की जरूरत होने पर FD को समय से पहले बंद किया जा सकता है, बशर्ते बैंक के नियम इसकी अनुमति देते हों।
सबसे जरूरी बात यह है कि FD तोड़ने से पहले सिर्फ पेनल्टी नहीं, बल्कि संशोधित ब्याज दर और मिलने वाली कुल रकम का हिसाब देखें। कई बार ब्याज दर में बदलाव का असर पेनल्टी से भी ज्यादा हो सकता है।
नोट: ऊपर दिया गया ₹5 लाख वाला हिसाब केवल उदाहरण के लिए है। अलग-अलग बैंकों की प्रीमैच्योर क्लोजर पॉलिसी, ब्याज गणना और शुल्क अलग हो सकते हैं। FD बंद करने से पहले संबंधित बैंक की मौजूदा शर्तें और नेट पेआउट जरूर जांचें।
Source: बैंक की FD प्रीमैच्योर क्लोजर शर्तों और सामान्य बैंकिंग नियमों पर आधारित।