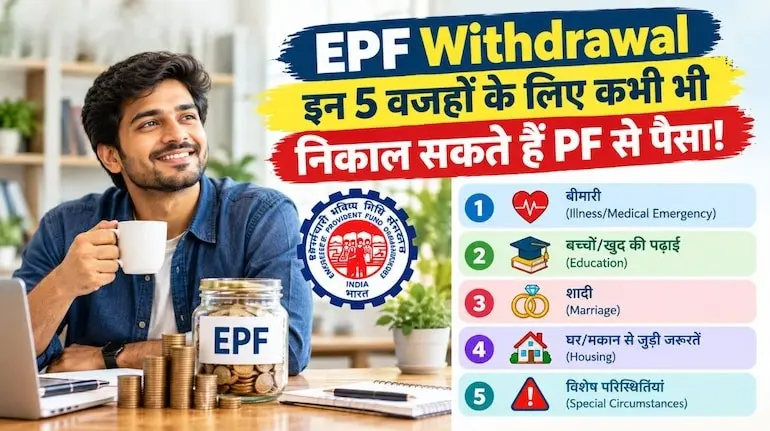
EPF Advance Withdrawal Rules 2026: कर्मचारी भविष्य निधि संगठन (EPFO) ने PF से आंशिक निकासी यानी एडवांस लेने के नियमों को आसान बनाया है। अब आंशिक निकासी के नियमों को मुख्य रूप से तीन श्रेणियों—जरूरी जरूरतें, आवास से जुड़ी जरूरतें और विशेष परिस्थितियां—में बांटा गया है। बीमारी, पढ़ाई, शादी, घर खरीदने या बनाने और होम लोन चुकाने जैसी जरूरतों के लिए PF से एडवांस लिया जा सकता है।
नई व्यवस्था में 12 महीने की EPF सदस्यता पूरी करने के बाद आंशिक निकासी की सुविधा मिलती है। हालांकि, यहां एक महत्वपूर्ण बात समझना जरूरी है: 75% की सीमा कुल PF बैलेंस पर लागू होने वाली न्यूनतम शेष राशि व्यवस्था से जुड़ी है; नए नियमों में पात्र सदस्य अपने ‘Eligible Member Balance’ का अधिकतम 100% तक निकाल सकते हैं, लेकिन कुल योगदान का 25% हिस्सा खाते में न्यूनतम बैलेंस के रूप में बनाए रखना होगा।
EPF से किन 5 वजहों से पैसा निकाल सकते हैं?
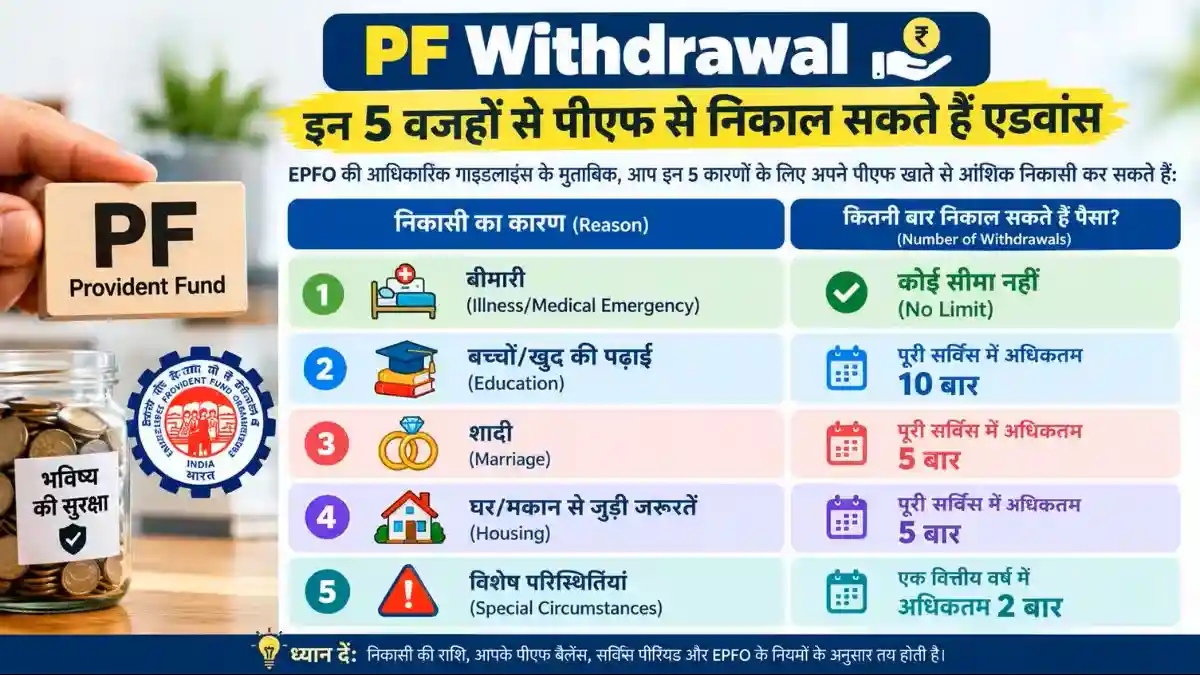
EPFO के नए नियमों के तहत PF एडवांस की सुविधा को समझने के लिए इन पांच प्रमुख जरूरतों पर ध्यान देना जरूरी है।
1. बीमारी या मेडिकल इमरजेंसी के लिए PF Advance
अगर कर्मचारी या उसके परिवार के किसी सदस्य के इलाज के लिए पैसों की जरूरत है, तो EPF से एडवांस लिया जा सकता है। नई व्यवस्था में बीमारी के लिए निकासी की संख्या पर कोई निश्चित जीवनभर की सीमा तय नहीं की गई है। यानी जरूरत और पात्रता के अनुसार बीमारी के इलाज के लिए दोबारा भी एडवांस लिया जा सकता है।
इस सुविधा का इस्तेमाल मेडिकल खर्च, इलाज या गंभीर स्वास्थ्य संबंधी जरूरतों के समय किया जा सकता है। इसके लिए सदस्य को EPFO के लागू नियमों के तहत पात्र होना जरूरी है।
2. खुद या परिवार की पढ़ाई के लिए
उच्च शिक्षा से जुड़े खर्चों के लिए भी PF एडवांस की सुविधा उपलब्ध है। कर्मचारी अपनी या परिवार के पात्र सदस्य की शिक्षा के लिए PF से पैसा निकाल सकता है।
नई व्यवस्था में शिक्षा के लिए पूरी EPF सदस्यता अवधि के दौरान अधिकतम 10 बार आंशिक निकासी की जा सकती है। इसके लिए भी कम से कम 12 महीने की कुल EPF सदस्यता की शर्त लागू है।
इस बदलाव से पुराने नियमों की तुलना में शिक्षा के लिए PF इस्तेमाल करने की सुविधा काफी आसान हुई है।
3. शादी के खर्च के लिए
कर्मचारी अपनी शादी या पात्र परिवार के सदस्यों की शादी के खर्च के लिए भी EPF एडवांस ले सकता है।
नए नियमों के अनुसार शादी के लिए पूरी EPF सदस्यता अवधि में अधिकतम 5 बार आंशिक निकासी की अनुमति है। इसके लिए भी 12 महीने की कुल सदस्यता पूरी होना जरूरी है।
यानी अगर किसी कर्मचारी को शादी से जुड़े बड़े खर्च के लिए रकम की जरूरत है, तो तय पात्रता पूरी होने पर PF एडवांस एक विकल्प हो सकता है।
4. घर खरीदने, बनाने या होम लोन के लिए
EPFO ने आवास से जुड़े कई पुराने प्रावधानों को एक व्यापक श्रेणी में शामिल किया है। इसके तहत PF एडवांस का इस्तेमाल कई तरह की हाउसिंग जरूरतों के लिए किया जा सकता है।
इसमें मुख्य रूप से शामिल हैं:
- फ्लैट, मकान या आवासीय प्लॉट खरीदना
- अपना घर बनवाना
- होम लोन की रकम चुकाना
- मकान में बदलाव या सुधार कराना
- घर की मरम्मत और रिनोवेशन
इन आवास संबंधी जरूरतों के लिए पूरी EPF सदस्यता अवधि में अधिकतम 5 बार आंशिक निकासी की सुविधा है।
5. विशेष परिस्थितियों में PF Advance
EPFO की तीसरी प्रमुख श्रेणी Special Circumstances है। इसके तहत केंद्रीय बोर्ड द्वारा निर्धारित विशेष परिस्थितियों में सदस्य PF एडवांस के लिए आवेदन कर सकता है।
इस श्रेणी के तहत एक वित्तीय वर्ष में अधिकतम 2 बार निकासी की अनुमति है। नए ढांचे का उद्देश्य ऐसे मामलों में प्रक्रिया को सरल बनाना है, जहां सदस्य को विशेष आर्थिक जरूरत का सामना करना पड़ रहा हो।
कितने PF बैलेंस तक निकासी की सुविधा?
नई EPF व्यवस्था में सबसे महत्वपूर्ण बदलाव यह है कि आंशिक निकासी के लिए पात्र सदस्य Eligible Member Balance का अधिकतम 100% तक निकाल सकते हैं। हालांकि, खाते में कुल कर्मचारी और नियोक्ता योगदान तथा उस पर अर्जित ब्याज को ध्यान में रखते हुए 25% न्यूनतम बैलेंस बनाए रखना जरूरी है। इसका मतलब यह है कि सामान्य स्थिति में सदस्य अपने कुल PF कॉर्पस का पूरा पैसा आंशिक निकासी के जरिए खाली नहीं कर सकता।
इसी वजह से कई रिपोर्टों में इसे सरल भाषा में 75% PF Withdrawal Rule कहा जा रहा है। EPFO की व्यवस्था का उद्देश्य सदस्य को जरूरत के समय पर्याप्त रकम उपलब्ध कराना और साथ ही रिटायरमेंट के लिए कुछ राशि सुरक्षित रखना है।
12 महीने की सदस्यता क्यों है जरूरी?
नई व्यवस्था में विभिन्न प्रकार की आंशिक निकासी के लिए न्यूनतम सेवा अवधि को एक समान करके 12 महीने कर दिया गया है। पहले अलग-अलग जरूरतों के लिए अलग-अलग सेवा अवधि की शर्तें थीं, जो कई मामलों में काफी लंबी होती थीं।
अब सदस्य को संबंधित PF एडवांस के लिए आवेदन करने से पहले कुल 12 महीने की EPF सदस्यता पूरी करनी होगी।
एक नजर में समझें PF Withdrawal Rules
| जरूरत | अधिकतम निकासी की आवृत्ति | न्यूनतम सदस्यता |
|---|---|---|
| बीमारी का इलाज | तय जीवनभर की सीमा नहीं | 12 महीने |
| शिक्षा | 10 बार तक | 12 महीने |
| शादी | 5 बार तक | 12 महीने |
| घर/प्रॉपर्टी/होम लोन | 5 बार तक | 12 महीने |
| विशेष परिस्थितियां | साल में 2 बार तक | लागू नियमों के अनुसार |
ध्यान दें: निकासी की वास्तविक राशि संबंधित श्रेणी, पात्रता और खाते में उपलब्ध Eligible Member Balance पर निर्भर करेगी। नए नियमों में 25% न्यूनतम बैलेंस बनाए रखने का प्रावधान भी महत्वपूर्ण है।
PF से पैसा निकालने से पहले ये बात जरूर समझें
PF कर्मचारी की लंबी अवधि की रिटायरमेंट सेविंग है। नई व्यवस्था ने जरूरत के समय इस पैसे तक पहुंच आसान जरूर की है, लेकिन बार-बार निकासी करने से रिटायरमेंट के समय जमा होने वाला कॉर्पस कम हो सकता है। EPFO ने भी न्यूनतम 25% बैलेंस बनाए रखने का प्रावधान इसी उद्देश्य से रखा है कि सदस्य के खाते में भविष्य के लिए कुछ राशि बनी रहे।
इसलिए अगर जरूरत बहुत जरूरी नहीं है, तो PF से पैसा निकालने से पहले अपनी आय, खर्च, इमरजेंसी फंड और भविष्य की जरूरतों को ध्यान में रखना बेहतर है।
Source: EPFO और श्रम एवं रोजगार मंत्रालय की ओर से जारी नियमों एवं आधिकारिक जानकारी पर आधारित।
डिस्क्लेमर: PF निकासी के नियम, पात्रता और उपलब्ध राशि आपके मामले की परिस्थितियों तथा EPFO के लागू प्रावधानों पर निर्भर कर सकती है। आवेदन करने से पहले EPFO के आधिकारिक पोर्टल पर मौजूदा नियमों की पुष्टि जरूर करें।